ब्लैक फ्राइडे: अभी ख़रीदें, रिफ़ंड बाद में पाएँ
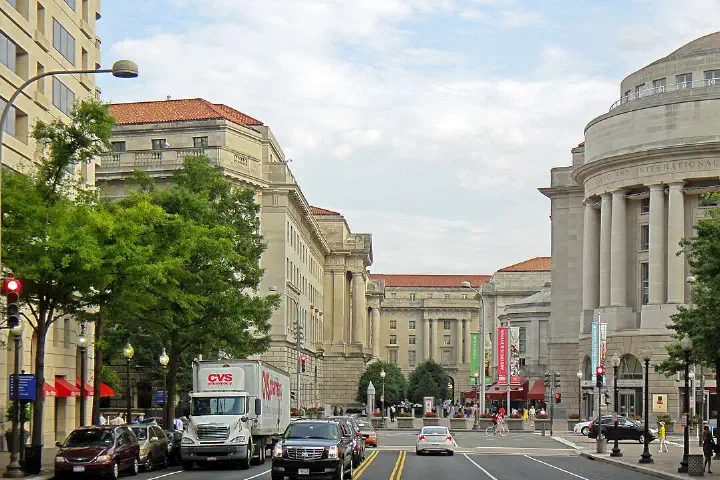
ब्लैक फ्राइडे इस बार रसीद पर नत्थी एक क़ानूनी शर्त के साथ आया। आपातकालीन टैरिफ़ को चुनौती देने वाले मामले में 5 नवंबर को सुप्रीम कोर्ट में मौखिक बहस सुनी जाने के बाद, खुदरा विक्रेताओं और थोक ख़रीदारों ने अदालती आदेश से रिफ़ंड मिलने की संभावना के इर्द-गिर्द त्योहारी सीज़न के अरबों डॉलर का कारोबार लिखा। ट्रेडिंग डेस्क इसे कंटिन्जेंट रिफ़ंड ट्रेड कहते हैं।
टैरिफ़ अदालत तक कैसे पहुँचे
विवादित शुल्क इंटरनेशनल इमरजेंसी इकोनॉमिक पावर्स एक्ट पर टिके हैं, जो 1977 का क़ानून है और जिसे किसी पहले राष्ट्रपति ने टैरिफ़ तय करने के लिए इस्तेमाल नहीं किया था। व्हाइट हाउस ने पहले फ़रवरी में कनाडा, मेक्सिको और चीन पर लगे शुल्कों के लिए इसका सहारा लिया, जिन्हें फ़ेंटानिल तस्करी के जवाब के रूप में पेश किया गया, और फिर अप्रैल में घोषित व्यापक 'पारस्परिक' टैरिफ़ के लिए। कोर्ट ऑफ़ इंटरनेशनल ट्रेड ने मई में फ़ैसला दिया कि यह क़ानून इस तरह के शुल्कों की अनुमति नहीं देता, और फ़ेडरल सर्किट ने अगस्त में सहमति जताई। अपील लंबित रहने तक दोनों फ़ैसले रोक दिए गए, इसलिए वसूली लगातार जारी रही। नवंबर की सुनवाई में कई जजों ने, जिनमें रूढ़िवादी भी थे, सरकारी वकीलों से पूछा कि क्या आयात को नियंत्रित करने की शक्ति में उन पर टैक्स लगाने की शक्ति भी शामिल है।
आरक्षित रखे गए अधिभार
बड़े आयातकों और बिग-बॉक्स शृंखलाओं ने ऐसी अनुबंध शर्तें तय कीं जिनके तहत अगर सुप्रीम कोर्ट आईईईपीए टैरिफ़ को रद्द कर दे, तो पहले से वसूले गए टैरिफ़ अधिभार अपने आप कॉरपोरेट ख़रीदारों को लौट जाएँगे। इस शर्त ने कारोबारियों को पहले से पतले मार्जिन से सीमा-टैक्स को हमेशा के लिए निगले बिना ब्लैक फ्राइडे की प्रमोशन और बिक्री जारी रखने दी।
तरीक़ा समझाता है कि ऐसी शर्त की ज़रूरत ही क्यों है। सीमा शुल्क रिकॉर्ड का आयातक चुकाता है, जो ज़्यादातर त्योहारी माल के लिए खुदरा विक्रेता या उसका थोक आपूर्तिकर्ता होता है, और कोई भी रिफ़ंड कस्टम्स एंड बॉर्डर प्रोटेक्शन के ज़रिए उसी आयातक को लौटेगा। कड़ी में आगे टैरिफ़ अधिभार चुकाने वाले कॉरपोरेट ख़रीदार का सरकार पर कोई दावा नहीं है, केवल अपने आपूर्तिकर्ता पर है, इसलिए वह दस्तख़त से पहले वह दावा लिखित चाहता है। शर्त एक धुँधली उम्मीद को ऐसी प्राप्य रक़म में बदल देती है जिसका नामित देनदार है।
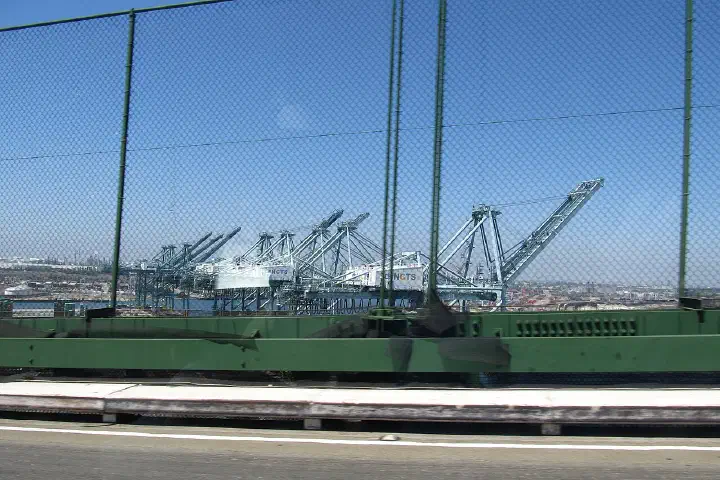
ख़रीदार इस इंतज़ाम के बाहर हैं। जहाँ अधिभार को शेल्फ़ की क़ीमतों में डाला गया, वहाँ परिवारों ने उसे चुकाया, और कोई अनुबंध उन्हें कुछ लौटाने का वादा नहीं करता। यह असमानता खुदरा विक्रेताओं के आकर्षण का हिस्सा है: लागत ग्राहकों ने बाँटी, जबकि कोई भी रिफ़ंड आयातक या कारोबारी ख़रीदार के पास पहुँचता है, रखने या आगे देने के लिए, जैसा वह ठीक समझे।
रिफ़ंड धीरे-धीरे आते हैं
टैरिफ़ के ख़िलाफ़ फ़ैसले से अगली सुबह चेक नहीं बरसेंगे। रिफ़ंड के अधिकार सीमा शुल्क की लिक्विडेशन प्रक्रिया से गुज़रते हैं, जिसमें एजेंसी हर एंट्री पर देय शुल्क को अंतिम रूप देती है। जिस आयातक की एंट्री पहले ही अंतिम हो चुकी हैं, उसे अपना दावा ज़िंदा रखने के लिए समय पर विरोध या कोर्ट ऑफ़ इंटरनेशनल ट्रेड में मुक़दमा करना पड़ सकता है, और जज सिद्धांत रूप में राहत को अपने सामने मौजूद पक्षों तक सीमित कर सकते हैं। इसलिए पैसा महीनों में, एंट्री-दर-एंट्री आएगा, जिससे सरकार के नक़द बैलेंस पर चोट भी फैल जाती है।
वॉशिंगटन के अदालत से रद्द हुआ शुल्क लौटाने की मिसाल है। 1998 में सुप्रीम कोर्ट ने यूनाइटेड स्टेट्स बनाम यूनाइटेड स्टेट्स शू कॉर्प मामले में माना कि निर्यात पर लगाया गया हार्बर मेंटेनेंस टैक्स संविधान के एक्सपोर्ट क्लॉज़ का उल्लंघन करता है। निर्यातकों ने फिर सालों तक अपना चुकाया पैसा वापस पाने में बिताए, ज़्यादातर कोर्ट ऑफ़ इंटरनेशनल ट्रेड में दावों के ज़रिए। रक़म आज दाँव पर लगी रक़म से बहुत छोटी थी, पर पैटर्न लागू होता है: रिफ़ंड फ़ैसले के बाद आते हैं, और रफ़्तार ट्रेज़री की सुविधा नहीं, सीमा शुल्क की प्रक्रिया तय करती है।
ट्रेज़री के लिए बिल
बॉन्ड निवेशकों को भी बारीक अक्षर पढ़ने चाहिए। अगर अदालत टैरिफ़ के ख़िलाफ़ फ़ैसला देती है, तो सरकार को 130 अरब डॉलर से ज़्यादा नक़द लौटाने होंगे, और वह ऐसे समय करेगी जब खुदरा विक्रेता कमाई में एकमुश्त उछाल दर्ज करते हैं।
ट्रेज़री शायद वह नक़द बिल बाज़ार में जुटाएगी, जहाँ वह ऐसी कमियाँ सोखती है जिनकी उसने योजना नहीं बनाई थी। बिल की अतिरिक्त आपूर्ति का एक झोंका मनी-मार्केट फ़ंडों के नक़द के लिए होड़ करेगा और कुछ समय के लिए अल्पकालिक यील्ड को फ़ेडरल रिज़र्व की नीतिगत दर के मुक़ाबले थोड़ा ऊपर धकेल सकता है। बड़ा राजकोषीय सवाल अतीत का नहीं, भविष्य का है। दशकों में पहली बार इस साल सीमा शुल्क संघीय राजस्व का अर्थपूर्ण स्रोत बन गए हैं, और उन्हें बिना विकल्प के ख़त्म करने वाला फ़ैसला जब तक अंतर रहेगा घाटा बढ़ाएगा।
दूसरे क़ानून, वही टैरिफ़
इस ट्रेड के ख़िलाफ़ सबसे मज़बूत आपत्ति यह है कि प्रशासन के पास दूसरे क़ानूनी औज़ार हैं। स्टील, एल्युमिनियम और कारों पर टैरिफ़ ट्रेड एक्सपैंशन एक्ट की धारा 232 पर टिके हैं और अदालत के सामने नहीं हैं। 1974 के ट्रेड एक्ट की धारा 122 150 दिन के लिए 15 प्रतिशत तक के अधिभार की इजाज़त देती है, और उसी क़ानून की धारा 301 अनुचित तौर-तरीक़ों की जाँच के बाद शुल्कों की अनुमति देती है। अदालत में हारने वाला व्हाइट हाउस अपनी टैरिफ़ दीवार का बड़ा हिस्सा ठोस ज़मीन पर दोबारा खड़ा कर सकता है, जिससे राजस्व का स्थायी नुक़सान सीमित रहेगा।
वह तर्क राजकोषीय नुक़सान को सीमित करता है, रिफ़ंड को नहीं। जिस अधिकार को अदालत ग़ैरक़ानूनी माने उसके तहत वसूले शुल्क फिर भी लौटाने होंगे, और बदले के टैरिफ़ तैयार होने में समय लगेगा, जिससे बीच में अंतर रहेगा। शर्त रखने वाले खुदरा विक्रेता फ़ैसले के ही जोखिम में हैं, प्रशासन के आगे जो करने के नहीं, इसलिए उनकी स्थिति अतीत पर भुगतान करती है, भले भविष्य के लिए नए टैरिफ़ आ जाएँ।
भुगतान किससे तय होगा
तीन बातें तय करेंगी कि इस ट्रेड का कितना हिस्सा असली है। पहली, फ़ैसले में उपाय का ज़िक्र: टैरिफ़ को शुरू से अमान्य मानने वाला फ़ैसला पूरे रिफ़ंड की ओर इशारा करता है, जबकि संकरा फ़ैसला उन्हें सीमित कर सकता है। दूसरी, आयातक अपना पैसा कैसे माँगें, इस पर सीमा शुल्क अधिकारियों का मार्गदर्शन। तीसरी, फ़ैसले के बाद के हफ़्तों में ट्रेज़री का बिल निर्गम, जो दिखाएगा कि नक़द असल में कितनी तेज़ी से बाहर जा रहा है।
खुदरा विक्रेताओं ने असल में अपने 2025 के त्योहारी मार्जिन को जजों पर दाँव पर लगा दिया है। अगर अदालत टैरिफ़ रद्द करती है, तो दुकानें मुनाफ़ा रखती हैं और ट्रेज़री को अपने देय लगभग 130 अरब डॉलर उधार लेने पड़ते हैं, फ़ैसला जब भी आए। उधारी पहले बिल नीलामियों के भारी होने के रूप में दिखेगी, उन महीनों में फैली जो सीमा शुल्क को दावे निपटाने में लगते हैं, जबकि जिन ख़रीदारों ने ऊँची क़ीमतें चुकाईं उन्हें इसमें से कुछ नहीं दिखेगा।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.