चीन ने आख़िरकार ढील का वादा किया

9 दिसंबर की पोलितब्यूरो बैठक के बाद बीजिंग ने अपना आधिकारिक मौद्रिक रुख़ 'विवेकपूर्ण' से बदलकर 'मध्यम रूप से ढीला' कर दिया, जो एक दशक में उसकी नीतिगत भाषा का सबसे साहसी बदलाव है। नेताओं ने अर्थव्यवस्था को जिलाने और परेशान प्रॉपर्टी बाज़ार को थामने के लिए 2025 में 'असाधारण प्रति-चक्रीय क़दमों' का वादा भी किया।
इस शब्द-प्रयोग का इतिहास है। चीन ने अपनी मौद्रिक नीति को आख़िरी बार वैश्विक वित्तीय संकट के दौरान मध्यम रूप से ढीला बताया था, जब उसने इस नाम के साथ 4 ट्रिलियन युआन का प्रोत्साहन कार्यक्रम जोड़ा था, जिसने अर्थव्यवस्था में क़र्ज़ की बाढ़ ला दी। महंगाई और प्रॉपर्टी क़ीमतों के उड़ने पर उसने यह शब्दावली छोड़ दी। इसे फिर लाना संकेत है कि नेतृत्व अब क़र्ज़ से ज़्यादा अपस्फीति को लेकर चिंतित है।
मंदी ने कैसे पकड़ बनाई
चीन की परेशानियाँ प्रॉपर्टी बाज़ार से शुरू हुईं, जो अपने शिखर पर आर्थिक गतिविधि का बड़ा हिस्सा चलाता था। जब 2020 में बीजिंग ने डेवलपरों के उधार पर लगाम लगाई, तो इस क्षेत्र की सबसे कमज़ोर फ़र्में चूकने लगीं। कंट्री गार्डन पिछले साल अपने बॉन्डों का भुगतान नहीं कर सका, और जनवरी में हांगकांग की एक अदालत ने एवरग्रांडे के परिसमापन का आदेश दिया। घरों की बिक्री और क़ीमतें सालों से गिरी हैं, और चूँकि ज़्यादातर चीनी परिवार अपनी संपत्ति प्रॉपर्टी में रखते हैं, इस मंदी ने उन्हें ख़र्च को लेकर सतर्क बना दिया है।
नतीजा एक हल्की पर टिकाऊ अपस्फीति है। नवंबर तक के साल में उपभोक्ता क़ीमतें सिर्फ़ 0.2 प्रतिशत बढ़ीं, कारख़ाना-द्वार की क़ीमतें दो साल से ज़्यादा से गिर रही हैं, और पूरी अर्थव्यवस्था में क़ीमतों का सबसे व्यापक पैमाना एक साल से ज़्यादा से नकारात्मक है। गिरती क़ीमतें क़र्ज़ का असली बोझ बढ़ाती हैं, इसलिए कंपनियाँ और स्थानीय सरकारें ख़र्च और भर्ती घटाती हैं, जो क़ीमतों को और नीचे धकेलता है।
कड़े शब्द, वही संदेह
नई शब्दावली बताती है कि चीन के नेता अब देखते हैं कि बढ़ती क़र्ज़-अपस्फीति कितनी ख़तरनाक हो गई है। हालाँकि बाज़ारों ने वादों से सावधान रहना सीख लिया है। सस्ता पैसा अब उधारकर्ताओं तक नहीं पहुँचता। जब तक केंद्र सरकार परिवारों को सीधे हस्तांतरण और डेवलपरों के डूबे क़र्ज़ साफ़ करने के लिए खरबों न दे, शब्दों के दम पर भरोसा लौटने की संभावना नहीं है।
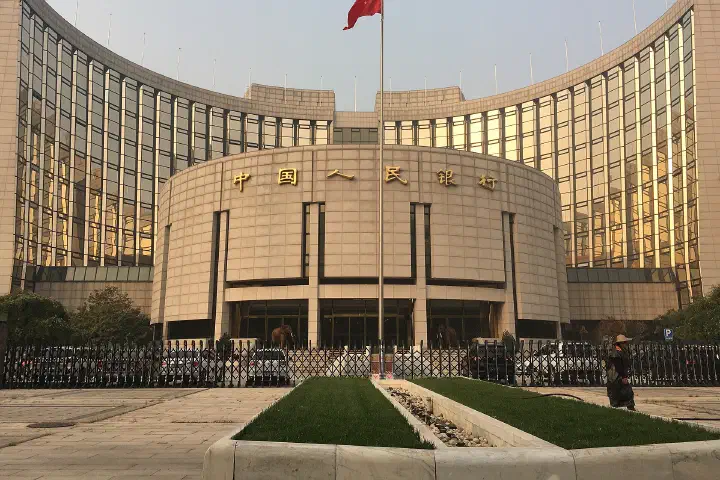
पतझड़ ने घोषणाओं की ताक़त और सीमा दोनों दिखाईं। सितंबर के अंत में पीपल्स बैंक ऑफ़ चाइना ने ब्याज दरें और बैंकों की रिज़र्व आवश्यकताएँ घटाईं, मौजूदा गृह ऋणों की दरें कम कीं और निवेशकों को शेयर ख़रीदने में मदद के लिए सुविधाएँ बनाईं। चीनी शेयर कुछ ही दिनों में उछल गए। तेज़ी तब फीकी पड़ी जब निवेशकों ने समझा कि जिस राजकोषीय समर्थन की उन्हें उम्मीद थी, वह आने में धीमा है। नवंबर में विधायिका ने स्थानीय सरकारों के छिपे क़र्ज़ों के पुनर्वित्त के 10 ट्रिलियन युआन के कार्यक्रम को मंज़ूरी दी, जो उनके बजट पर दबाव घटाता है पर नया ख़र्च बहुत कम जोड़ता है।
सस्ता पैसा काफ़ी क्यों नहीं
समस्या क़र्ज़ की माँग है, उसकी आपूर्ति नहीं। घरों की गिरती क़ीमतों और नौकरी की सुरक्षा से चिंतित परिवार नए गृह ऋण लेने के बजाय पुराने चुका रहे हैं, और निजी कारोबार को निवेश की कम वजह दिखती है जब उनके ग्राहक हाथ खींच रहे हैं। कम दरें उन लोगों के लिए उधार सस्ता करती हैं जो उधार लेना ही नहीं चाहते। अर्थशास्त्री इसे लिक्विडिटी ट्रैप कहते हैं, और 1990 के दशक का जापान इसकी क्लासिक मिसाल है: जब कंपनियाँ अपनी बैलेंस शीट सुधार रही थीं और क़ीमतें नीचे खिसक रही थीं, तब सालों की दर कटौतियों ने कम ही किया।
सरकारी बॉन्ड की यील्ड पूरी कहानी कहती है। वे रिकॉर्ड निचले स्तर पर आ गई हैं, जो निवेशकों की इस उम्मीद को दिखाता है कि अपस्फीति और कमज़ोर विकास टिकेंगे और केंद्रीय बैंक ढील देता रहेगा। जो केंद्रीय बैंक गिरती यील्ड के बीच ढीले पैसे का वादा करता है, वह बाज़ार का पीछा कर रहा है, उसकी अगुवाई नहीं।
बीजिंग की बात पर यक़ीन करने का तर्क
एक ठीक-ठाक दलील है कि इस बार अलग है। पोलितब्यूरो अपनी भाषा यूँ ही नहीं बदलता, और मौद्रिक ढील, स्थानीय क़र्ज़ की अदला-बदली और असाधारण क़दमों की साफ़ प्रतिज्ञा का मेल ऐसे नेतृत्व की ओर इशारा करता है जिसने कार्रवाई की ज़रूरत मान ली है। चीन की केंद्र सरकार पर अपना क़र्ज़ अपेक्षाकृत कम है, इसलिए उसके पास उधार लेने और ख़र्च करने की गुंजाइश है। अगर वह गुंजाइश परिवारों को सीधी मदद में लगे, ऊँची पेंशन, बाल लाभ या खपत सब्सिडी के रास्ते, तो माँग सँभल सकती है।
संशयवादियों का जवाब है कि बीजिंग लंबे समय से उपभोक्ताओं को पैसा थमाने के बजाय कारख़ानों और बुनियादी ढाँचे के ज़रिए आपूर्ति का समर्थन पसंद करता आया है। आने वाले महीने दिखाएँगे कि वह पसंद बदली है या नहीं।
बाहरी दबाव
समय संयोग नहीं है। डोनाल्ड ट्रंप ने चीनी सामान पर भारी टैरिफ़ का वादा किया है और पिछले महीने कहा कि पद सँभालते ही वे 10 प्रतिशत अतिरिक्त जोड़ेंगे। इस साल निर्यात चीन में विकास के गिने-चुने स्रोतों में रहे हैं, और ऊँचे अमेरिकी शुल्क उन्हें चोट पहुँचाएँगे। ढीली नीति युआन को भी कमज़ोर करती है, जो निर्यातकों को सहारा देता है पर वॉशिंगटन को भड़काने का जोखिम रखता है। ऑस्ट्रेलिया जैसे जिंस उत्पादकों और चीनी उपभोक्ताओं को बेचने वाली यूरोपीय फ़र्मों को चीनी माँग की असली वापसी से सबसे ज़्यादा फ़ायदा होगा।
किस पर नज़र रखें
वार्षिक केंद्रीय आर्थिक कार्य सम्मेलन, जिसके इसी हफ़्ते होने की उम्मीद है, प्राथमिकताएँ और विस्तार से रखेगा। निर्णायक आँकड़े मार्च में राष्ट्रीय जन कांग्रेस में आएँगे: आधिकारिक बजट घाटे का लक्ष्य, जो इस साल जीडीपी का 3 प्रतिशत तय था, और विशेष सरकारी बॉन्डों का कोटा। उस स्तर से काफ़ी ऊपर का घाटा लक्ष्य, परिवारों के लिए अलग से रखे पैसे के साथ, संकेत देगा कि शब्दों के पीछे नक़दी है।
'मध्यम रूप से ढीला' की ओर बदलाव दिखाता है कि बीजिंग चिंतित है। निवेशकों को यक़ीन करने से पहले पैसा दिखने का इंतज़ार करना चाहिए। अकेली बातों से अपस्फीति ख़त्म नहीं होगी, और शायद केवल बड़ा राजकोषीय पैकेज ही कर सकता है। जब तक मार्च की कांग्रेस काफ़ी ऊँचा घाटा तय न करे और उसका बड़ा हिस्सा परिवारों को न दे, उम्मीद रखिए कि 2025 में अपस्फीति टिकी रहेगी, चीनी बॉन्ड यील्ड रिकॉर्ड निचले स्तर के पास अटकी रहेंगी और परिवार ख़र्च करने के बजाय नक़दी जमा करते रहेंगे।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.