तेल कीमतों को कितना ऊपर धकेलेगा?

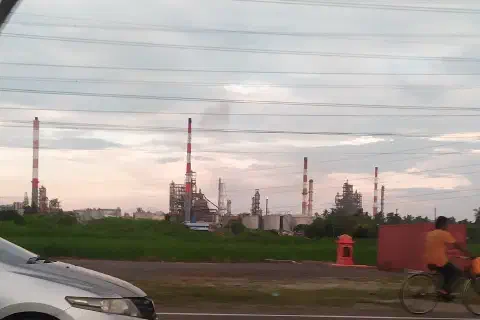
ब्रेंट क्रूड अगस्त 2022 के बाद पहली बार $100 प्रति बैरल से काफ़ी ऊपर कारोबार कर रहा है, और केंद्रीय बैंकों के अर्थशास्त्री यह दोबारा आँकने में जुटे हैं कि यह व्यापक महँगाई तक कितना पहुँचेगा। सौ डॉलर का तेल उस अर्थव्यवस्था में अलग असर डालता है जहाँ श्रम बाज़ार कसे हुए हैं, बनिस्बत पिछले दशकों के।
हालात क्यों मायने रखते हैं
इस सवाल पर अतीत के बारे में शोध काफ़ी हद तक स्थापित है। 1970 के दशक में तेल के झटके तेज़ी से मज़दूरी तक पहुँचे, क्योंकि कई वेतन अनुबंध महँगाई से जुड़े थे, केंद्रीय बैंकों की विश्वसनीयता कम थी, और अर्थव्यवस्थाएँ हर इकाई उत्पादन के लिए कहीं ज़्यादा तेल इस्तेमाल करती थीं। 2000 के दशक तक कच्चे तेल में उतनी ही प्रतिशत बढ़त का महँगाई और उत्पादन पर कहीं छोटा असर हुआ, जो Olivier Blanchard और Jordi Galí के काम से जुड़ा निष्कर्ष है। उनकी व्याख्या थी कि श्रम बाज़ार ज़्यादा लचीले हो गए थे, मौद्रिक नीति ज़्यादा विश्वसनीय, और उत्पादन कम तेल-गहन। अब असहज सवाल यह है कि 2021 और 2022 की महँगाई के बाद क्या पहली दो शर्तें अब भी लागू होती हैं।
पंप से किराने के बिल तक
पहला असर यांत्रिक है। पेट्रोल और डीज़ल की पंप कीमतें बहत्तर घंटे के भीतर उछलती हैं और उपभोक्ता की हेडलाइन कीमतें बढ़ाती हैं। असली जोखिम उसके बाद आता है, जब एयरलाइनें किरायों पर फ़्यूल सरचार्ज जोड़ती हैं, डीज़ल सरचार्ज दुकानों तक खाना पहुँचाने की लागत बढ़ाता है, और महँगे रासायनिक फ़ीडस्टॉक फ़ैक्ट्री लागत उठाते हैं। हेडलाइन महँगाई पहले ही तीन प्रतिशत के क़रीब है, इसलिए बढ़ते ईंधन बिल जल्दी ही उस वेतन की अपेक्षाएँ बदल सकते हैं जिनकी कामगार उम्मीद करते हैं।
पहले दौर का गणित सीधा है। एक बैरल में 42 गैलन होते हैं, इसलिए कच्चे तेल में हर $10 की बढ़ोतरी, रिफ़ाइनर और रिटेलर उसे आगे बढ़ाने के बाद, पेट्रोल के एक गैलन की लागत में लगभग 24 सेंट जोड़ती है, रिफ़ाइनिंग मार्जिन में किसी बदलाव से पहले। मोटर ईंधन उपभोक्ता कीमत-सूची का केवल कुछ प्रतिशत है, पर सबसे अस्थिर मद वही है, और परिवार उसे सबसे ज़्यादा बार देखते हैं। यही दृश्यता पहले दौर को दूसरे से जोड़ती है, क्योंकि लोग अपनी महँगाई की अपेक्षाएँ आंशिक रूप से पंप पर चुकाई गई रकम से बनाते हैं।
तीन प्रतिशत के आसपास हेडलाइन महँगाई का मतलब है कि झटका तब आता है जब पिछला झटका पूरी तरह साफ़ नहीं हुआ है। फ़ेड व्यक्तिगत उपभोग व्यय के मूल्य सूचकांक पर 2 प्रतिशत का लक्ष्य रखता है और सबसे ज़्यादा ध्यान उसकी कोर माप पर देता है, जो खाद्य और ऊर्जा को बाहर रखती है। तेल का झटका हेडलाइन आँकड़े को तुरंत बढ़ाता है, पर वह कोर तक केवल परिवहन लागत, हवाई किरायों और पेट्रोलियम इनपुट से बने माल की कीमतों के ज़रिए पहुँचता है। जितनी देर हेडलाइन महँगाई कोर से ऊपर रहती है, उतना ही ज़्यादा जोखिम है कि परिवार दोनों में फ़र्क़ करना छोड़ दें।
छोटे झटके का सबसे नज़दीकी उदाहरण 1990 का खाड़ी युद्ध है। इराक़ के कुवैत पर हमले के कुछ महीनों में कच्चा तेल लगभग दोगुना हो गया, हेडलाइन महँगाई तेज़ी से बढ़ी, और 1991 की शुरुआत में कीमतें पलटने के बाद वह फिर गिर गई, क्योंकि मज़दूरी नहीं बढ़ी थी। अमेरिकी अर्थव्यवस्था पहले से ही कमज़ोर हो रही थी और मंदी में फिसल गई, और उसने महँगाई रोकने में फ़ेड के किसी फ़ैसले से ज़्यादा काम किया।

दूसरा दौर
दूसरे दौर के असर तीन रास्तों से चलते हैं। ईंधन को इनपुट के रूप में इस्तेमाल करने वाले कारोबार अपनी कीमतें बढ़ाते हैं, इसलिए परिवहन, खाना और हवाई किराए कच्चे तेल के पीछे हफ़्तों या महीनों की देरी से चलते हैं। जो कामगार अपनी वास्तविक आय पर दबाव देखते हैं, वे ज़्यादा वेतन माँगते हैं, और कसे हुए श्रम बाज़ार में उन्हें वह मिलने की संभावना ज़्यादा होती है। आख़िर में, अगर परिवार और फ़र्में ऊँची महँगाई की उम्मीद करने लगें, तो वे उसे अनुबंधों और मूल्य-निर्धारण में जोड़ देते हैं, और वह अपने आप चलने लगती है। केंद्रीय बैंक पहले रास्ते को सह सकते हैं। दूसरा और तीसरा ही उन्हें कदम उठाने पर मजबूर करते हैं।
कंपनियाँ इसे आगे बढ़ाएँगी
अर्थशास्त्रियों के मॉडल दिखाते हैं कि जब महँगाई कम होती है, तो कंपनियाँ ऊर्जा के उछाल को अपने मार्जिन में सोख लेती हैं। तीन साल तक मज़बूत मूल्य-निर्धारण शक्ति रखने के बाद, वे अतिरिक्त लागत सीधे ग्राहकों पर डालने की ज़्यादा संभावना रखती हैं।
2021 और 2022 के अनुभव ने कॉर्पोरेट व्यवहार बदल दिया। जब लागतें हर तरफ़ बढ़ीं और हर प्रतिस्पर्धी ने एक साथ कीमतें बढ़ाईं, तो कंपनियों ने पाया कि ग्राहक उन बढ़ोतरियों को स्वीकार कर लेते हैं जिनका पहले वे विरोध करते, और कई उद्योगों में मुनाफ़े के मार्जिन सिकुड़ने के बजाय चौड़े हुए। जिन प्रबंधकों ने यह सबक सीखा है, वे दोबारा मूल्य तय करने के लिए ज़्यादा इंतज़ार नहीं करेंगे, ख़ासकर उन उद्योगों में जहाँ कुछ बड़ी फ़र्में कीमतें तय करती हैं और हर एक को उचित भरोसा है कि बाकी उसके पीछे चलेंगी।
संयम की दलील
बड़े दूसरे-दौर के असर के ख़िलाफ़ मामला वास्तविक है। उन्नत अर्थव्यवस्थाएँ 1970 के दशक की तुलना में प्रति डॉलर उत्पादन में कहीं कम तेल इस्तेमाल करती हैं, इसलिए कच्चे तेल की एक दी गई बढ़ोतरी आय में कम कटौती करती है। ईंधन की तीखी बढ़ोतरी परिवारों पर एक कर की तरह काम करती है, जो दूसरी चीज़ों पर ख़र्च घटाती है, और कमज़ोर माँग फ़र्मों की दूसरी कीमतें बढ़ाने की सीमा तय करती है। बॉन्ड बाज़ारों में मापी गई दीर्घकालिक महँगाई की उम्मीदें पिछले उछाल के बड़े हिस्से में स्थिर रहीं। अगर वे फिर स्थिर रहती हैं, तो केंद्रीय बैंक तर्क दे सकते हैं कि झटका एक बार कीमत-स्तर से गुज़रेगा और फिर फीका पड़ेगा।
पर मिसाल जल्दबाज़ी के ख़िलाफ़ भी चेतावनी देती है। यूरोपीय सेंट्रल बैंक ने जुलाई 2008 में दरें बढ़ाईं, जब तेल रिकॉर्ड पर था, वित्तीय संकट गहराने से हफ़्तों पहले, और 2011 में ऊर्जा-जनित महँगाई के जवाब में दो बार और बढ़ाईं, बस कुछ महीनों में पलटने के लिए, क्योंकि यूरो क्षेत्र फिर मंदी में फिसल गया। दोनों प्रसंगों को केंद्रीय बैंकों के भीतर इस कारण से उद्धृत किया जाता है कि जब तक साफ़ सबूत न हो कि आपूर्ति झटके फैल रहे हैं, उन्हें नज़रअंदाज़ करना बेहतर है।
विजेता, हारने वाले और देखने लायक़ आँकड़े
तेल उत्पादक, सस्ते कच्चे तेल तक पहुँच वाले रिफ़ाइनर और मूल्य-निर्धारण शक्ति वाली फ़र्में इस बदलाव से फ़ायदा उठाने वाले हैं। कम आय वाले परिवार, जो अपने बजट का बड़ा हिस्सा ईंधन और खाने पर ख़र्च करते हैं, सबसे ज़्यादा नुक़सान उठाते हैं, साथ में प्रतिस्पर्धी बाज़ारों की वे कंपनियाँ जो लागत आगे नहीं डाल सकतीं, और कम ब्याज दरों की उम्मीद करने वाले उधारकर्ता भी। जो संकेतक इस बहस को तय करेंगे, वे हैं मासिक कोर महँगाई, वेतन समझौते और रोज़गार लागत सूचकांक, परिवारों की महँगाई उम्मीदों के सर्वेक्षण, और बॉन्ड बाज़ारों में पाँच-वर्षीय, पाँच-वर्षीय फ़ॉरवर्ड महँगाई दर। $100 से ऊपर का तेल पूरी अर्थव्यवस्था में लागत बढ़ाएगा। केंद्रीय बैंकों को शायद साल के ज़्यादातर हिस्से के लिए दरों में और कटौती की योजनाएँ टालनी पड़ेंगी।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.