भारत की ब्याज दर वृद्धि दिखने से कहीं बड़ी है
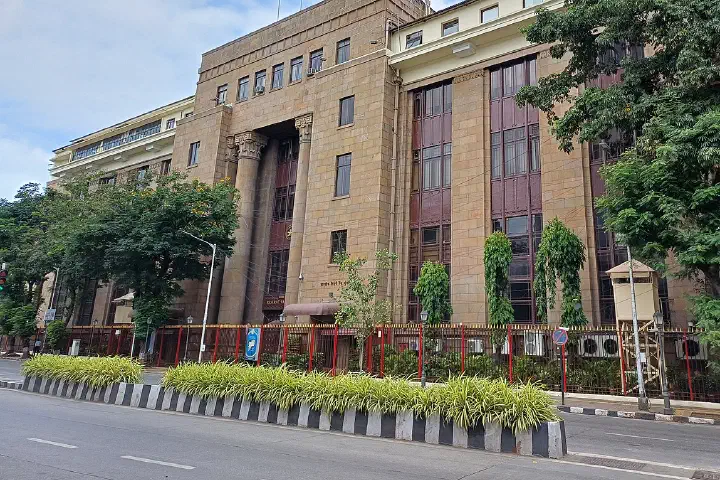
भारतीय रिज़र्व बैंक ने बुधवार को फ़रवरी 2023 के बाद पहली बार ब्याज दरें बढ़ाईं। उसकी मौद्रिक नीति समिति ने सर्वसम्मति से रेपो दर, यानी वह दर जिस पर वह बैंकों को उधार देता है, एक चौथाई प्रतिशत बढ़ाकर 5.50 प्रतिशत कर दी। समिति ने अपना रुख़ तटस्थ से बदलकर जिसे वह “कैलिब्रेटेड टाइटनिंग” कहती है, कर दिया। समिति के अनुसार अब दरों में कटौती का सवाल ख़त्म है: अगला कदम केवल बढ़ोतरी या ठहराव हो सकता है।
एक चौथाई अंक की बढ़ोतरी केंद्रीय बैंक का सबसे छोटा कदम होता है, और बाज़ार को इसकी काफ़ी उम्मीद थी। सितंबर के आख़िर में लिए गए रॉयटर्स के एक सर्वे में 61 अर्थशास्त्रियों में से 35 ने ठीक यही अनुमान लगाया था। पर सुर्ख़ी वाले आँकड़े से यह पता नहीं चलता कि इस हफ़्ते पैसा कितना महँगा हुआ। भारत के रात भर के मनी मार्केट को जो दर चलाती है, वह शायद इससे दोगुनी तक बढ़ गई है, क्योंकि आरबीआई पिछले एक महीने से उस नकदी को सोख रहा है जिसने वह दर नीचे रखी थी।
वह दर जो मायने रखती है
रेपो दर एक गलियारे के बीच में बैठती है। उसके नीचे स्टैंडिंग डिपॉज़िट फ़ैसिलिटी है, यानी वह दर जिस पर बैंक अपनी फ़ालतू नकदी आरबीआई के पास रखकर कमाते हैं; उसके ऊपर मार्जिनल स्टैंडिंग फ़ैसिलिटी है, यानी वह दर जिस पर वे आपात स्थिति में उधार लेते हैं। बुधवार से पहले यह गलियारा 5.00 से 5.50 प्रतिशत के बीच था। बढ़ोतरी के बाद यह 5.25 से 5.75 प्रतिशत के बीच है।
बाज़ार इस गलियारे में कहाँ कारोबार करता है, यह इस पर निर्भर है कि बाज़ार में कितनी नकदी तैर रही है। अगस्त और सितंबर में बहुत नकदी थी। जून में विदेशी पूँजी खींचने के लिए घोषित उपायों से बैंकिंग व्यवस्था में पैसा आया, और आरबीआई के अपने आँकड़ों के मुताबिक़ अगस्त की बैठक के बाद से औसत दैनिक अधिशेष ₹5.9 लाख करोड़ रहा है। जब इतनी नकदी उधार लेने वालों के पीछे दौड़ रही हो, तो भारित औसत कॉल दर (WACR), यानी बैंकों के बीच रात भर के उधार की बेंचमार्क दर, गलियारे के निचले हिस्से में, 5.00 से 5.25 प्रतिशत के बीच रही। असल में भारत मौद्रिक नीति को रेपो दर के बजाय निचली सीमा के ज़्यादा क़रीब रखकर चला रहा था।
अब यह बदल रहा है। सितंबर में आरबीआई ने खुले बाज़ार में लगभग ₹1 लाख करोड़ के सरकारी बॉन्ड बेचे, जो ट्रेडिंग इकनॉमिक्स के अनुसार एक दशक से ज़्यादा में उसकी सबसे बड़ी ऐसी बिक्री थी। बॉन्ड ख़रीदने वाले बैंकों से इस तरह नकदी बाहर निकल जाती है। बुधवार को उसने रात भर के लिए ₹3 लाख करोड़ सोखने की पेशकश भी की। बैंकों ने ₹2.56 लाख करोड़ लगाए, और यह पूरी रकम 5.49 प्रतिशत पर स्वीकार हुई। जो नकदी पुराने गलियारे के निचले सिरे पर 5.00 प्रतिशत कमाती, वह अब रेपो दर के लगभग पूरे बराबर कमा रही है। जहाँ रात भर का पैसा असल में कारोबार कर रहा था, उसके हिसाब से देखें तो सख़्ती एक चौथाई से आधे प्रतिशत अंक के बराबर है, यह इस पर निर्भर करता है कि कॉल रेट निचले गलियारे में कहाँ था।
गवर्नर संजय मल्होत्रा ने इस बात को सीधे कहा। आरबीआई, उन्होंने कहा, “भारित औसत कॉल रेट (WACR) को नीतिगत रेपो दर के साथ मिलाने” की कोशिश करेगा। बैंकों के ट्रेज़री प्रमुखों के लिए यह वाक्य दर बढ़ने के आकार से ज़्यादा मायने रखेगा।
समिति ने क्यों कदम उठाया
समिति का तर्क ऐसी महँगाई पर टिका है जो अब केवल ईंधन और खाने तक सीमित नहीं है। अगस्त तक के एक साल में उपभोक्ता कीमतें 4.8 प्रतिशत बढ़ीं, जो जुलाई के 4.5 प्रतिशत से ऊपर थीं। आरबीआई अब मार्च को समाप्त वित्त वर्ष के लिए 5.2 प्रतिशत महँगाई का अनुमान लगा रहा है, और अक्टूबर से दिसंबर की तिमाही के लिए 6.0 प्रतिशत, जो 4 प्रतिशत के लक्ष्य से काफ़ी ऊपर है। बयान के अनुसार अगले तीन तिमाहियों में हेडलाइन महँगाई का औसत लगभग 5.8 प्रतिशत रहने की उम्मीद है।
इसकी वजह आपूर्ति का झटका है। पश्चिम एशिया में फिर छिड़े संघर्ष ने कच्चे तेल को लगभग $100 प्रति बैरल के आसपास रखा है, और सामान्य से 13 प्रतिशत कम रहे मानसून से खाने की कीमतें बढ़ रही हैं, जिसमें आरबीआई ने चीनी और प्याज़ का ख़ास ज़िक्र किया है। बढ़ी हुई रेपो दर इन दोनों पर कुछ नहीं कर सकती। समिति ने इस बात को खुलकर माना। उसके प्रस्ताव के अनुसार मौद्रिक नीति आपूर्ति के झटकों पर मुख्यतः “सेकेंड राउंड इफ़ेक्ट्स” को रोककर असर डालती है, यानी वह बिंदु जहाँ महँगा ईंधन और खाना फ़र्मों की कीमतों और परिवारों की उम्मीदों में घुल जाते हैं।
आँकड़ों में सोना
इस बात के सबूत असली तो हैं, पर सुर्ख़ी जितने मज़बूत नहीं। आरबीआई का कोर महँगाई का आँकड़ा, जिसमें खाना और ईंधन शामिल नहीं होते, तीन महीने 3.9 प्रतिशत रहने के बाद अगस्त में 4.2 प्रतिशत पर पहुँच गया। पर उसी बयान में बताया गया है कि बहुमूल्य धातुओं को निकालकर कोर महँगाई केवल 2.9 प्रतिशत थी। इस साल दुनिया के बाज़ारों में सोने की कीमतें तेज़ी से बढ़ी हैं, और भारतीय परिवार सोना बहुत ख़रीदते हैं, इसलिए उसकी कीमत इंडेक्स में भारी पड़ती है। उसे निकाल दें तो अंतर्निहित महँगाई लक्ष्य से काफ़ी नीचे है।
सोने की कीमत लंदन और न्यूयॉर्क में तय होती है, और डॉलर व अमेरिकी बॉन्ड यील्ड के साथ उतार-चढ़ाव करती है। भारतीय ब्याज दरों का उस पर लगभग कोई असर नहीं होता। जो दर बढ़ोतरी आंशिक रूप से ऐसे कोर आँकड़े से जायज़ ठहराई जा रही हो जिसे सोना फुला रहा है, उसमें वैश्विक परिसंपत्ति की कीमत को घरेलू ओवरहीटिंग का संकेत मान लेने का जोखिम है।
समिति ने अपना मामला अकेले कोर महँगाई पर नहीं टिकाया। उपभोक्ता कीमतों की टोकरी में वे वस्तुएँ जिनकी कीमत 4 प्रतिशत से तेज़ बढ़ी, अगस्त में बढ़कर लगभग 37 प्रतिशत हो गईं, जो इस बात का संकेत है कि कीमतों में बढ़ोतरी फैल रही है। प्रस्ताव में “मौद्रिक और ऋण समुच्चयों में मज़बूत वृद्धि” का भी ज़िक्र है। और आरबीआई के अपने शब्द सावधानी भरे थे: महँगाई की उम्मीदों में “कुछ सबूत” हैं, उसने कहा, पर आपूर्ति के दबाव के कीमतों में जड़ जमाने के “सीमित संकेत” ही हैं। यह एक संयमित बढ़ोतरी और करीबी निगरानी का मामला है, और समिति ने वही किया।
आगे क्या, इस पर बँटवारा
दर पर वोट सर्वसम्मत था। रुख़ पर वोट सर्वसम्मत नहीं था। छह सदस्यों में से दो, नागेश कुमार और राम सिंह, रुख़ को तटस्थ रखना चाहते थे। यह मायने रखता है, क्योंकि रुख़ भविष्य का वादा होता है। “कैलिब्रेटेड टाइटनिंग” कटौती की संभावना बंद करता है; तटस्थ रुख़ दरवाज़ा खुला छोड़ता। अल्पमत की राय बताती है कि कम से कम दो सदस्य बुधवार की बढ़ोतरी को लंबे चक्र का पहला कदम नहीं, बल्कि बीमा मानते हैं।
कुछ अर्थशास्त्री और बढ़ोतरी की उम्मीद करते हैं। मोतीलाल ओसवाल की राधिका पिपलानी, जिन्हें फ़ोर्ब्स इंडिया ने उद्धृत किया, 75 बेसिस पॉइंट की और बढ़ोतरी का अनुमान लगाती हैं, जिससे रेपो दर 6.25 प्रतिशत हो जाएगी। नोमुरा और एसबीआई रिसर्च ने दिसंबर में एक और चौथाई अंक की बढ़ोतरी का अनुमान लगाया था।
विकास से आरबीआई को गुंजाइश मिलती है
समिति सख़्ती इसलिए कर सकती है क्योंकि अर्थव्यवस्था मज़बूत है। अप्रैल से जून की तिमाही में GDP 7.8 प्रतिशत बढ़ी, जो अनुमान से तेज़ थी, और आरबीआई ने साल के लिए अपना विकास अनुमान 0.4 प्रतिशत अंक बढ़ाकर 7.1 प्रतिशत कर दिया। जुलाई और अगस्त में निर्यात दोहरे अंकों की दर से बढ़ा। बैंक खुलकर उधार दे रहे हैं।
रुपया दूसरा दबाव है। फ़ैसले की घोषणा के समय यह डॉलर के मुक़ाबले लगभग 96.45 पर कारोबार कर रहा था, जैसा कि Upstox ने बताया। अप्रैल से विदेशी पोर्टफ़ोलियो निवेशक शुद्ध रूप से $10.3 अरब निकाल चुके हैं, हालाँकि अप्रैल से अगस्त के बीच प्रत्यक्ष निवेश बढ़कर $13.8 अरब हो गया है, जो एक साल पहले के $9.6 अरब से ऊपर है। आरबीआई का कहना है कि वह विनिमय दर में “व्यवस्थित समायोजन” और अत्यधिक अस्थिरता पर लगाम के प्रति प्रतिबद्ध है। भारतीय दरें ऊँची होने से रुपये की संपत्तियाँ आकर्षक बनती हैं, पर गवर्नर ने फ़ैसले को मुद्रा के बजाय महँगाई के आधार पर पेश किया।
बॉन्ड बाज़ार ने इस फ़ैसले को और बढ़ोतरी का संकेत माना। ट्रेडिंग इकनॉमिक्स के अनुसार बुधवार को दस साल का सरकारी बॉन्ड यील्ड लगभग 7.26 प्रतिशत पर पहुँच गया, जो दो साल का उच्चतम स्तर है, और सितंबर में अकेले 24 बेसिस पॉइंट चढ़ चुका था।
किस पर नज़र रखें
तीन चीज़ें बताएंगी कि यह एक बढ़ोतरी है या कई की शुरुआत। पहली, सितंबर के उपभोक्ता कीमत आँकड़े, जो अगले हफ़्ते आने हैं और जिनसे पूर्वानुमानकर्ता उम्मीद करते हैं कि महँगाई आरबीआई के 2 से 6 प्रतिशत के सहनशीलता बैंड के ऊपरी सिरे की ओर बढ़ेगी। दूसरी, सोने को निकालकर कोर महँगाई। अगर वह लगभग 3 प्रतिशत के आसपास रहती है, तो लंबे सख़्ती चक्र का तर्क कमज़ोर है। तीसरी, रात भर की दर। अगर आरबीआई नकदी सोखता रहता है और कॉल रेट रेपो दर पर टिक जाती है, तो बाज़ार जिस सख़्ती से डर रहा है, उसका बड़ा हिस्सा बिना एक और वोट के ही हो चुका होगा।
बैठक का कार्यवृत्त 21 अक्टूबर को प्रकाशित होगा, और समिति 2 से 4 दिसंबर को फिर मिलेगी। तब तक तेल की कीमत अगले कदम का फ़ैसला करने में समिति के किसी भी नियंत्रण से ज़्यादा भूमिका निभा चुकी हो सकती है।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.