जापान ने ऋणात्मक ब्याज दरें ख़त्म कीं
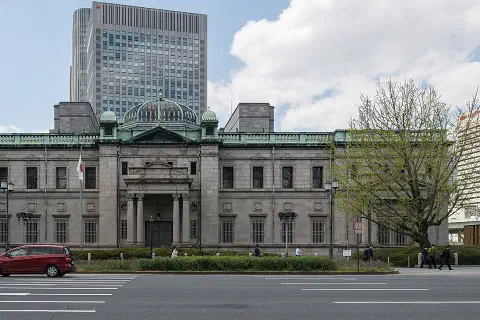
बैंक ऑफ़ जापान ने 19 मार्च को सत्रह साल की अपरंपरागत नीति समाप्त की। उसने ओवरनाइट दर को माइनस 0.1 प्रतिशत से बढ़ाकर शून्य से 0.1 प्रतिशत की सीमा में ला दिया, यील्ड कर्व कंट्रोल ख़त्म किया और ETF ख़रीदना बंद कर दिया। गवर्नर काज़ुओ उएदा ने दुनिया के आख़िरी ऋणात्मक दर वाले केंद्रीय बैंक को पारंपरिक नीति पर वापस ला दिया है।
जापान यहाँ तक कैसे पहुँचा
यह प्रयोग परतों में खड़ा किया गया था। बैंक ने 2010 में ETF ख़रीदना शुरू किया, अप्रैल 2013 में हारुहिको कुरोदा के नेतृत्व में बड़े पैमाने पर बॉन्ड ख़रीद का कार्यक्रम शुरू किया, जनवरी 2016 में अपनी अल्पकालिक दर शून्य से नीचे की, और उसी साल सितंबर में दस साल की सरकारी बॉन्ड यील्ड पर सीमा लगाना शुरू किया। हर क़दम का मक़सद परिवारों और फ़र्मों को यह भरोसा दिलाकर जापान की लंबी क़ीमत-गिरावट का अंत करना था कि महँगाई आ रही है। एक दशक के ज़्यादातर हिस्से में महँगाई बैंक के 2 प्रतिशत लक्ष्य से ज़िद्दी तौर पर नीचे रही।
जो बदला वह आयातित महँगाई थी। 2021 के बाद वैश्विक ऊर्जा और खाद्य क़ीमतों में उछाल, जिसे येन की तीखी गिरावट ने और बढ़ाया, जापानी उपभोक्ता क़ीमतों को सालों में पहली बार 2 प्रतिशत से ऊपर ले गया और वहीं टिकाए रखा। बैंक शुरू में संदेह में था, यह दलील देते हुए कि आयात लागत से चली क़ीमत वृद्धि ख़त्म हो जाएगी। उसे सबूत चाहिए था कि वेतन भी बढ़ रहे हैं, ताकि महँगाई ख़ुद को टिकाए रखे, न कि सिर्फ़ परिवारों को निचोड़े।
वेतन ने दरवाज़ा खोला
इस साल के शुंटो वेतन वार्ताओं में पाँच प्रतिशत से ज़्यादा की बढ़ोतरी हुई, जो बैंक की टिकाऊ वेतन-क़ीमत चक्र की कसौटी पूरी करने के लिए काफ़ी थी। फिर भी बैंक ने बहुत सावधानी से क़दम बढ़ाया, और परिस्थितियों को सहायक बनाए रखने का वादा किया। ऋणात्मक दरों को पीछे छोड़ना एक प्रतीकात्मक क़दम है। जापान सख़्त मुद्रा नीति से अभी बहुत दूर है।

विवरण सावधानी साफ़ दिखाते हैं। बैंक ने कहा कि वह औपचारिक यील्ड सीमा न होने पर भी सरकारी बॉन्ड की ख़रीद लगभग पहले की रफ़्तार से जारी रखेगा, और दीर्घकालिक यील्ड तेज़ी से बढ़ीं तो हस्तक्षेप करेगा। आगे की बढ़ोतरी के लिए उसने कोई समय-सारिणी का संकेत नहीं दिया। बाज़ार ने संदेश समझ लिया: घोषणा के बाद येन कमज़ोर हुआ, क्योंकि जापानी दरों और अमेरिका व यूरोप की दरों के बीच का फ़ासला अब भी बहुत बड़ा है।
पिछली निकासियाँ बुरी तरह गईं
बैंक पहले भी सामान्यीकरण की कोशिश कर चुका है। अगस्त 2000 में उसने शून्य-ब्याज नीति ख़त्म की, लेकिन कुछ ही महीनों में पलट गया, जब डॉटकॉम बस्ट ने जापान को फिर मंदी में धकेल दिया। 2006 में उसने क्वांटिटेटिव ईज़िंग ख़त्म की और दो बार दरें बढ़ाईं, दूसरी बार फ़रवरी 2007 में, और यही वह बढ़ोतरी है जिसका अनुसरण यह क़दम आख़िरकार करता है। फिर वैश्विक वित्तीय संकट ने उसे वापस शून्य पर धकेल दिया। इन दोनों प्रसंगों ने बैंक के भीतर यह धारणा मज़बूत की कि समय से पहले सख़्ती अपस्फीति को पक्का कर सकती है, और यही समझाता है कि उएदा इतनी धीमी गति से क्यों चले।
विजेता और हारने वाले
जापानी बैंक सबसे साफ़ विजेता हैं। ऋणात्मक दरों ने आठ साल उनके उधार मार्जिन को निचोड़ा, ख़ासकर उन क्षेत्रीय बैंकों को जिनके पास आय के दूसरे स्रोत कम हैं, और छोटी सकारात्मक दर भी उन्हें केंद्रीय बैंक में रखी जमाओं पर ज़्यादा कमाने देती है। बचतकर्ता, जिन्हें एक पीढ़ी से जमाओं पर लगभग कुछ नहीं मिला, प्रतीकात्मक सुधार देखेंगे। फ़्लोटिंग-रेट गृह ऋण वाले उधारकर्ता, जो जापान के ज़्यादातर नए गृह ऋण हैं, थोड़ी ऊँची किस्तें देखेंगे, हालाँकि वृद्धि बहुत छोटी है।
सबसे बड़ा संभावित हारने वाला सरकार है। अपनी अर्थव्यवस्था के आकार के अनुपात में जापान के पास विकसित दुनिया का सबसे बड़ा सार्वजनिक ऋण है, और बैंक ऑफ़ जापान के पास चलन में सरकारी बॉन्डों का लगभग आधा हिस्सा है। दरें बढ़ने पर ब्याज बिल चढ़ेगा, शुरू में धीरे, क्योंकि ज़्यादातर ऋण कम स्थिर दरों पर बंद है, और फिर तेज़ी से, जैसे-जैसे उसका रीफ़ाइनेंस होगा।

कैरी ट्रेड बना रहता है
वैश्विक बाज़ारों के लिए मुख्य सवाल येन कैरी ट्रेड है, जिसमें निवेशक येन में सस्ता उधार लेकर विदेश में ऊँची यील्ड वाली परिसंपत्तियों में लगाते हैं। माइनस 0.1 प्रतिशत से शून्य से 0.1 प्रतिशत के बीच की चाल इसके गणित को मुश्किल से बदलती है। अमेरिकी नीतिगत दरें 5 प्रतिशत से ऊपर होने पर येन में उधार लेने का प्रोत्साहन मज़बूत बना रहता है। केवल लगातार बढ़ोतरियों की श्रृंखला, या विदेशी दरों में तीखी गिरावट, किसी बड़े उलटाव को मजबूर करेगी।
दीर्घकालिक यील्ड लगभग नहीं हिलीं। घोषणा के बाद दस साल की सरकारी बॉन्ड यील्ड 1 प्रतिशत से काफ़ी नीचे रही, क्योंकि बैंक की लगातार ख़रीद उसे प्रमुख ख़रीदार बनाए रखती है, और निवेशक महीनों से इस बदलाव का अनुमान लगा रहे थे। जीवन बीमा कंपनियाँ और पेंशन फ़ंड, जिन्होंने यील्ड की तलाश में पैसा विदेश भेजा, अभी उसे वापस लाने की कोई ख़ास वजह नहीं देखते। यह बाक़ी दुनिया के लिए मायने रखता है, क्योंकि जापानी संस्थाएँ अमेरिकी और यूरोपीय बॉन्डों की सबसे बड़ी विदेशी धारकों में हैं।
तेज़ सख़्ती का तर्क
कुछ अर्थशास्त्री तर्क देते हैं कि बैंक बहुत धीमे चल रहा है। महँगाई लगभग दो साल से लक्ष्य से ऊपर है, वेतन दशकों की सबसे तेज़ रफ़्तार से बढ़ रहे हैं, और कमज़ोर येन आयात क़ीमतें ऊँची रखता है, जिससे परिवार प्रभावित होते हैं। इस नज़रिए से बैंक का जोखिम है कि वह वक्र से पीछे रह जाए, जैसे 2021 में दूसरे केंद्रीय बैंक रह गए थे। जवाबी तर्क यह है कि जापान की अंतर्निहित महँगाई, आयात लागत को छोड़कर, अब भी नाज़ुक है, और बैंक देर से चलना पसंद करेगा बजाय इसके कि 2000 और 2006 की ग़लतियाँ दोहराए। 20 मार्च को फ़ेड का फ़ैसला और अमेरिकी दरों पर उसके अनुमान येन की अगली चाल तय करेंगे, और बैंक ऑफ़ जापान की अप्रैल आउटलुक रिपोर्ट दिखाएगी कि वह महँगाई कितनी जल्दी स्थिर होने की उम्मीद करता है।
दुनिया की आख़िरी ऋणात्मक नीति दर चली गई है, और सत्रह साल का प्रयोग बंद हो गया है। बैंक ऑफ़ जापान की आगे की बढ़ोतरियाँ शायद छोटी और धीमी होंगी, इसलिए येन में उधार अभी कुछ समय सस्ता रहेगा, और कम से कम इस साल के बाक़ी हिस्से तक कैरी ट्रेड बरकरार रहेगा।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.