स्टील टैरिफ़ दोगुने
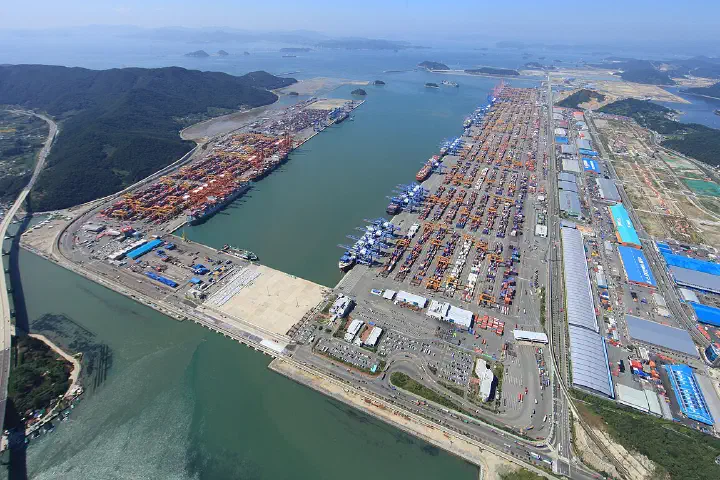
4 जून को व्हाइट हाउस ने आयातित स्टील और एल्यूमीनियम पर बेसलाइन टैरिफ़ दोगुने कर दिए, 25 प्रतिशत से बढ़ाकर 50 प्रतिशत। बहुत कम लोगों को इसकी उम्मीद थी। घरेलू बाज़ारों में हॉट-रोल्ड कॉइल की स्पॉट कीमतें उछल गईं, और देश भर के औद्योगिक फ़ैब्रिकेटर्स के नकदी प्रवाह पर तुरंत चोट पड़ी।
तीन महीनों में 25 से 50
यह बढ़ोतरी तेज़ी से हुई है। धातु पर ये टैरिफ़ 2018 से चले आ रहे हैं, जब स्टील पर 25 प्रतिशत और एल्यूमीनियम पर 10 प्रतिशत लगता था, और बाद में कई सहयोगियों को छूट दी गई। मार्च में वे छूटें खत्म कर दी गईं और एल्यूमीनियम की दर स्टील के बराबर कर दी गई। फिर मई के अंत में Pittsburgh के पास US Steel के एक संयंत्र में एक रैली में राष्ट्रपति ने इस दोगुने होने की घोषणा की, उसके कुछ ही दिन बाद जब उन्होंने जापान की Nippon Steel के साथ हुए सौदे पर मुहर लगाई थी। अपनी अलग व्यवस्था पर बातचीत कर रहा ब्रिटेन 25 प्रतिशत पर छोड़ा गया।
शुल्क कच्चे धातु से कहीं आगे तक जाते हैं। ये कीलों और फ़ास्टनर्स से लेकर उपकरणों और मशीनरी के पुर्ज़ों तक, व्युत्पन्न उत्पादों की एक लंबी सूची के स्टील और एल्यूमीनियम घटक पर भी लागू होते हैं। आयातकों को अब उन सामानों में मौजूद धातु की मात्रा की गणना करके घोषित करना होगा, जो पहले तैयार उत्पादों के रूप में सीमा पार करते थे, और इससे बढ़ी हुई लागत के साथ कागज़ी काम और देरी भी जुड़ गई है।
खरीदने के लिए घरेलू स्टील नहीं
50 प्रतिशत शुल्क पर विदेशी स्टील अमेरिकी निर्माताओं के लिए अब समझदारी भरा सौदा नहीं रहा। घरेलू मिलें इस खाई को नहीं भर सकतीं। ब्लास्ट फ़र्नेस और इलेक्ट्रिक आर्क मिलें पहले ही व्यावहारिक क्षमता के करीब चल रही हैं, और वे विशेष मिश्रधातुओं, इलेक्ट्रिकल स्टील या भारी प्लेट का उत्पादन तेज़ी से नहीं बढ़ा सकतीं। औद्योगिक मशीनरी, स्टोरेज टैंक और परिवहन उपकरण बनाने वाली कंपनियां अब अपने इनपुट के लिए कहीं ज़्यादा भुगतान कर रही हैं, और निकट भविष्य में उनके पास मुड़ने के लिए कोई घरेलू आपूर्तिकर्ता नहीं है।
एल्यूमीनियम की स्थिति और खराब है। अमेरिका अपने इस्तेमाल होने वाले धातु का केवल छोटा हिस्सा गलाता है और बाकी का ज़्यादातर हिस्सा कनाडा से आयात करता है, जिसके जलविद्युत स्मेल्टर्स को कोई घरेलू संयंत्र बदल नहीं सकता। कनाडाई एल्यूमीनियम पर 50 प्रतिशत शुल्क सीधे पेय पदार्थों के कैन, कार बॉडी और खिड़की के फ़्रेम की लागत पर पड़ता है। खाद्य कैनिंग कंपनियां, जो आयातित टिनप्लेट पर भारी निर्भर हैं, स्टील के साथ भी यही समस्या झेलती हैं।
कीमत कैसे चलती है
धातु बाज़ारों में तंत्र तेज़ है। अमेरिकी एल्यूमीनियम खरीदार London Metal Exchange की कीमत के साथ एक क्षेत्रीय अधिभार चुकाते हैं, जिसे Midwest premium कहते हैं, और यह अधिभार उस लागत को दर्शाता है जो धातु को शुल्क सहित किसी अमेरिकी फ़ैक्ट्री तक पहुंचाने में लगती है। जब शुल्क दोगुना होता है, तो प्रीमियम भी उसी अनुपात में बढ़ता है, और जो घरेलू उत्पादक कोई शुल्क नहीं चुकाते, वे अपनी कीमतें आयात की नई लैंडेड लागत की ओर बढ़ा देते हैं। यही स्टील में भी होता है, जहां इस हफ़्ते से पहले ही अमेरिकी कॉइल विश्व कीमतों से कहीं ऊपर कारोबार कर रही थी। संरक्षण देश में बिकने वाले हर टन की कीमत बढ़ाता है, सिर्फ़ आयातित टन की नहीं।

इसीलिए मिलों का फ़ायदा टैरिफ़ राजस्व से कहीं बड़ा दिखता है। हर घरेलू टन की कीमत ऊपर की ओर फिर से तय होती है, और खरीदार यह अंतर चुकाते हैं, चाहे सीमा पार करने वाला एक भी टन न हो।
2002 और 2018 ने क्या दिखाया
पिछले स्टील संरक्षण का रिकॉर्ड उत्साहजनक नहीं है। 2002 में George W. Bush ने स्टील पर 30 प्रतिशत तक के सेफ़गार्ड टैरिफ़ लगाए, और फिर दिसंबर 2003 में उन्हें हटा लिया, जब World Trade Organisation ने उनके खिलाफ़ फ़ैसला दिया और यूरोपीय संघ ने जवाबी कार्रवाई की धमकी दी। 2018 के टैरिफ़ के बाद Federal Reserve के अर्थशास्त्रियों ने पाया कि संरक्षण से विनिर्माण नौकरियों में जो भी लाभ हुआ, वह ऊंची इनपुट लागत और विदेश में जवाबी कार्रवाई से हुए नुकसान से ज़्यादा था। स्टील का इस्तेमाल करने वाले उद्योग मिलों से कई गुना ज़्यादा कामगार रखते हैं, इसीलिए गणित अक्सर इसी तरह निकलता है।
निर्यातकों को नुकसान
बड़ी लागत श्रृंखला में नीचे की ओर अमेरिकी निर्यात पर पड़ती है। जो उपकरण निर्माता संरचनात्मक स्टील के लिए वैश्विक मानक से दोगुना भुगतान करता है, उसे तीसरे बाज़ारों में यूरोपीय, कोरियाई या जापानी प्रतिस्पर्धियों के सामने ऑर्डर जीतने में मुश्किल होगी, जो अपना स्टील विश्व कीमतों पर खरीदते हैं।
जवाबी कार्रवाई नुकसान बढ़ाती है। मार्च से कनाडा अमेरिकी स्टील और एल्यूमीनियम पर 25 प्रतिशत जवाबी टैरिफ़ लगा चुका है, और ओटावा पर फिर से जवाब देने का दबाव है। यूरोपीय संघ ने बातचीत जारी रहने तक अप्रैल में अपने प्रस्तावित जवाबी उपाय स्थगित किए हैं, लेकिन उसने कहा है कि बातचीत विफल होने पर वह कार्रवाई के लिए तैयार है। अमेरिकी कृषि उत्पादों, मोटरसाइकिलों और व्हिस्की के निर्यातक 2018 में सीख चुके हैं कि धातु विवाद की लागत कितनी तेज़ी से उन उद्योगों तक फैल सकती है जिनका धातु से कोई लेना-देना नहीं।
मिलों के पक्ष में तर्क
इस खबर पर घरेलू स्टील उत्पादकों के शेयर चढ़े, और प्रशासन का तर्क है कि स्टील की सुरक्षित घरेलू आपूर्ति राष्ट्रीय सुरक्षा का मामला है, जो कुछ लागत को जायज़ ठहराता है। निवेश की एक वास्तविक प्रतिक्रिया भी है: Hyundai Steel ने मार्च में Louisiana में नई मिल की योजना की घोषणा की थी। लेकिन नई मिलें बनने में सालों लगते हैं, और वे आम तौर पर पहले कमोडिटी क्षमता जोड़ती हैं, न कि वे विशेष ग्रेड जिनकी फ़ैब्रिकेटर्स को सबसे ज़्यादा ज़रूरत है।
राष्ट्रीय सुरक्षा का तर्क वहीं सबसे कमज़ोर है जहां निर्भरता सबसे ज़्यादा है। अमेरिकी स्टील और एल्यूमीनियम आयात का सबसे बड़ा अकेला स्रोत कनाडा है, एक पड़ोसी जो व्यापार समझौते और सैन्य गठबंधन से अमेरिका से बंधा है। उस आपूर्तिकर्ता को दंडित करने वाला टैरिफ़ किसी शत्रुतापूर्ण शक्ति से होने वाले व्यवधान के खिलाफ़ बहुत कम सुरक्षा देता है, और यह कनाडाई उत्पादकों को अपने धातु के लिए दूसरे ग्राहक खोजने को प्रोत्साहित करता है।
किन संकेतों पर नज़र रखें
जिन संकेतों पर नज़र रखनी है वे हैं हॉट-रोल्ड कॉइल की कीमतें, फ़ैब्रिकेटर्स की ऑर्डर बुक और मार्जिन, कनाडा और यूरोपीय संघ की जवाबी कार्रवाई, और क्या ब्रिटेन की कम दर उसकी व्यापार बातचीत में बची रहती है। ऊंचा टैरिफ़ घरेलू स्मेल्टर्स के मार्जिन मोटा करेगा। इसका बिल उस कहीं बड़े विनिर्माण आधार पर जाता है जो उनकी धातु का इस्तेमाल करता है, और आने वाले साल में इसका मतलब शायद उपकरण निर्माताओं के पतले मार्जिन और कुछ फ़ैक्ट्रियों की गतिविधि में कटौती है। पहले शिकार छोटे फ़ैब्रिकेटर्स और कैनर्स होने की संभावना है, जो लागत तेज़ी से आगे नहीं डाल सकते और उसे अपने दूसरी छमाही के नतीजों में महसूस करेंगे।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.