टैरिफ़ अब भी दामों में क्यों नहीं दिख रहे
मई के उपभोक्ता मूल्य सूचकांक में हेडलाइन महँगाई 2.4 प्रतिशत सालाना रही, और एक बार फिर वह टैरिफ़-संचालित उछाल नहीं दिखा, जिसकी कई लोगों को उम्मीद थी। आपूर्ति श्रृंखलाओं का अध्ययन करने वाले अर्थशास्त्री हैरान नहीं हैं। पास-थ्रू चरणों में होता है, और लेखा-चक्र उसकी समय-सारणी तय करते हैं।
ब्योरा सुर्ख़ी जितना ही शांत था। खाद्य और ऊर्जा को छोड़कर कोर क़ीमतें महीने में केवल दशमलव एक प्रतिशत अंक बढ़ीं, जो लगातार चौथा नरम आँकड़ा है, और सालाना कोर दर 2.8 प्रतिशत पर टिकी रही। हवाई किराए और नई कारों के दाम गिरे। आवास, जो सूचकांक की सबसे बड़ी मद है, धीरे-धीरे ठंडा होता रहा। अगले हफ़्ते बैठक करने वाले फ़ेड के लिए आँकड़ों में न घबराने की वजह थी, न कटौती की।
जहाँ यह पहले से दिख रहा है
टैरिफ़ अदृश्य नहीं हैं। कुछ भारी आयातित सामानों के दाम, जिनमें घरेलू उपकरण भी शामिल हैं, मई में बढ़े, और चीनी कारख़ानों पर सबसे ज़्यादा निर्भर श्रेणियाँ वर्षों की लगातार गिरावट के बाद गिरना बंद कर चुकी हैं। ये हलचलें उस टोकरी के मुक़ाबले छोटी हैं, जिस पर किराए, मेडिकल केयर और दूसरी सेवाओं का दबदबा है, जिन्हें टैरिफ़ मुश्किल से छूते हैं। ऐसे सूचकांक में जहाँ आवास का भार लगभग एक-तिहाई है, टोस्टर के दाम में बढ़ोतरी देखना कठिन है।
पैसा कहीं और दिखता है। इस वसंत में सीमा शुल्क प्राप्तियाँ मासिक रिकॉर्ड स्तरों पर पहुँच गई हैं, यानी शुल्क अभी कोई चुका रहा है। सवाल सिर्फ़ इतना है कि यह बिल आयातकों के खातों से ख़रीदारों की रसीदों तक पहुँचने में कितना समय लेता है।
पुराना स्टॉक, पुराने दाम
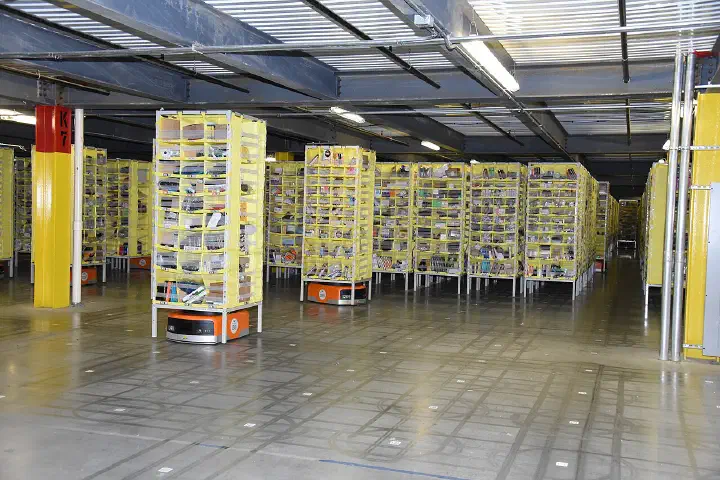
फ़र्स्ट-इन, फ़र्स्ट-आउट (FIFO) इन्वेंटरी लेखा में कंपनियाँ सबसे पुराना माल पहले ख़र्च करती हैं। आज जो वे बेचती हैं, उसका बड़ा हिस्सा महीनों पहले टैरिफ़ से पहले की लैंडेड लागत पर गोदामों में पहुँचा था। आयातकों ने शुल्कों को मात देने के लिए पहली तिमाही में माल भरपूर भेजा था, और वह बफ़र अब ही ख़त्म हो रहा है। बहुराष्ट्रीय ब्रांड भी थोक मूल्य सूचियाँ साल में दो बार संशोधित करते हैं, इसलिए अप्रैल और मई में चुकाए गए सीमा कर शायद शरद ऋतु की नई कैटलॉग तक दुकानों की शेल्फ़ों पर न पहुँचें।
लेखा तय करता है घड़ी
लेखा नियम समय को एक ख़ास तरीक़े से आकार देते हैं। सीमा शुल्क इन्वेंटरी की लागत का हिस्सा माना जाता है, इसलिए बंदरगाह पर चुकाया गया टैरिफ़ तब तक बैलेंस शीट पर रहता है जब तक माल बिक न जाए, और उसके बाद ही वह बिकी माल की लागत में पहुँचता है। जो खुदरा विक्रेता अपना स्टॉक हर तीन महीने में घुमाता है, वह चुकाने के लगभग एक चौथाई बाद अपने मार्जिन में टैरिफ़ महसूस करेगा। जो फ़र्नीचर या उपकरण विक्रेता माल को ज़्यादा समय रखता है, वह और बाद में महसूस करेगा।
जो कंपनियाँ लास्ट-इन, फ़र्स्ट-आउट (LIFO) लेखा इस्तेमाल करती हैं, जो कुछ अमेरिकी थोक विक्रेताओं और औद्योगिक वितरकों में ज़्यादा आम है, वे सबसे नई और सबसे महँगी लागत जल्दी देखती हैं, और उनके पास जल्दी दाम बढ़ाने का ज़्यादा प्रोत्साहन होता है। अर्थव्यवस्था में लेखा विधियों का यह मिश्रण एक कारण है कि पास-थ्रू एक बार के उछाल के बजाय धीमी टपक के रूप में आता है। इसका यह भी मतलब है कि टैरिफ़ के सबसे संवेदनशील दाम, छोटी शेल्फ़-लाइफ़ और तेज़ टर्नओवर वाले सामानों में, सबसे पहले हिलने चाहिए।
थोक लागत पहले ही ऊपर
पिछड़े हुए उपभोक्ता मूल्य आँकड़ों को इस बात का सबूत मानना कि टैरिफ़ महँगाई पैदा नहीं करते, एक गंभीर ग़लती है। फ़्रेट फ़ॉरवर्डरों, सीमा शुल्क ब्रोकरों और औद्योगिक ख़रीद प्रबंधकों के सर्वेक्षण दिखाते हैं कि आयातित सामानों की हर बड़ी श्रेणी में थोक लैंडेड लागत तेज़ी से बढ़ी है।
आधिकारिक आँकड़े भी यही दिशा दिखाते हैं। आयात मूल्य सूचकांक शुल्क जोड़े जाने से पहले मापा जाता है, इसलिए अगर विदेशी आपूर्तिकर्ता दाम घटाकर टैरिफ़ सह रहे होते, तो वह तेज़ी से गिरता। वह ज़्यादा नहीं गिरा है। इंस्टीट्यूट फ़ॉर सप्लाई मैनेजमेंट के विनिर्माता सर्वेक्षण में "चुकाए गए दाम" का संकेतक 2022 के बाद के अपने लगभग सबसे ऊँचे स्तर के आसपास चल रहा है। दोनों संकेत बताते हैं कि शुल्क सीमा पर पूरी तरह चुकाया जा रहा है और फ़िलहाल अमेरिकी आयातकों और खुदरा विक्रेताओं के मार्जिन में रुका है।
2016 के बाद ब्रिटेन की धीमी आँच
ब्रिटेन समय के बारे में एक उपयोगी मार्गदर्शक है। जून 2016 में ब्रेक्ज़िट जनमत संग्रह के बाद स्टर्लिंग तेज़ी से गिरा, जिससे आयात की लागत उसी तरह बढ़ी जैसे एक व्यापक टैरिफ़ बढ़ाता। बाक़ी उस साल उपभोक्ता मूल्य महँगाई मुश्किल से हिली। फिर वह 2017 भर लगातार चढ़ी और झटके के एक साल से ज़्यादा बाद शरद ऋतु में चरम पर पहुँची, जब आयातकों के हेजेज़ और पुराना स्टॉक ख़त्म हुए और नई मूल्य सूचियाँ लागू हुईं। अमेरिका के लिए सबक़ यह है कि पहले कुछ महीनों की शांति अंतिम असर के आकार के बारे में बहुत कम बताती है।
2018 और 2019 के चीन पर टैरिफ़ अमेरिकी आँकड़ों में वही पैटर्न दिखाते हैं। अध्ययनों में पाया गया कि आयात मूल्य शुल्क की लगभग पूरी रक़म तक बढ़े, जबकि दुकानों के दामों पर असर बाद में आया और कई महीनों में फैला। इस साल का झटका कहीं बड़ा और व्यापक है, इसलिए आंशिक और देर से हुआ पास-थ्रू भी सामान की महँगाई में ध्यान देने लायक़ जोड़ेगा।
कौन सी बात आकलन बदल सकती है
पूर्वानुमान के ख़िलाफ़ सबसे मज़बूत तर्क यह है कि माँग नरम हो रही है। ऊँचे दामों का विरोध करने वाले ख़रीदार खुदरा विक्रेताओं और ब्रांडों को लंबे समय तक शुल्क का ज़्यादा हिस्सा सहने पर मजबूर कर सकते हैं, और चीन के साथ युद्धविराम ने सबसे भारी दरें घटा दी हैं। उस स्थिति में लागत दाम सूचकांक में नहीं, मुनाफ़ों में दिखेगी और आख़िर में भर्ती में। वह नुक़सान का एक अलग प्रकार होगा, उसकी अनुपस्थिति नहीं।
जिन संकेतकों पर नज़र रखनी है वे हैं जून और जुलाई की रिपोर्टों में कोर गुड्स के दाम, स्कूल-सत्र शुरू होने के मौसम के लिए खुदरा विक्रेताओं का मूल्य निर्धारण मार्गदर्शन, और अगले हफ़्ते फ़ेड के नए अनुमान, जो दिखाएँगे कि उसके अधिकारी टैरिफ़ महँगाई की कितनी उम्मीद करते हैं। मई का सौम्य आँकड़ा लंबे समय तक नहीं टिकेगा। सस्ती इन्वेंटरी बिक जाने के बाद, शायद शरद ऋतु तक, दोहरे अंकों वाले सीमा शुल्क उपभोक्ता दामों में रिसने लगेंगे, और उन्हें नज़रअंदाज़ करना कठिन होगा। कोर गुड्स शायद वह पहली जगह होगी जहाँ यह बदलाव दिखेगा, और तब तक फ़ेड दो और बैठकें उस सबूत का इंतज़ार कर चुका होगा जो सीमा शुल्क प्राप्तियों में पहले से पड़ा था।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.