शांति समझौता टूटा, तेल उछला
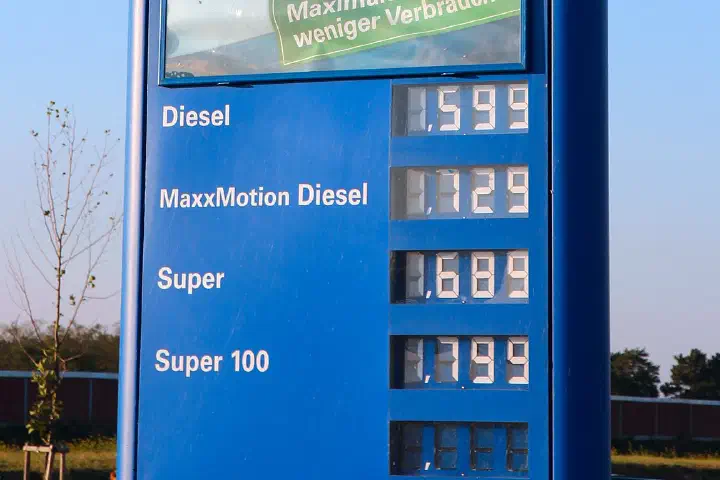
फ़्रंट-मंथ ब्रेंट पाँच ट्रेडिंग सत्रों में 16 प्रतिशत चढ़कर 88 डॉलर प्रति बैरल पर पहुँच गया, जब 28 जुलाई को मध्य-पूर्व शांति वार्ता बिना समझौते के टूट गई। युद्धविराम खत्म हो चुका है, और स्टैगफ़्लेशन के डर वित्तीय बाज़ारों में वापस लौट आए हैं, जितना अधिकांश निवेशकों ने उम्मीद की थी उससे कुछ जल्दी।
मुद्रास्फीति स्वैप दोबारा दाम पाते हैं
बॉन्ड डेस्क तुरंत उस फ़ारस की खाड़ी के लिए मुद्रास्फीति स्वैप का दाम नए सिरे से तय करने लगे, जो शिपिंग के लिए फिर बंद हो गई थी। एक-साल और दो-साल के मुद्रास्फीति स्वैप एक ही हफ़्ते में 35 बेसिस पॉइंट से ज़्यादा चढ़े, और फ़ेड की शरद में दर-कटौती की जो भी उम्मीद बची थी, वह खत्म हो गई। ट्रेडिंग एल्गोरिदम ने बेंचमार्क ट्रेज़री में लंबी पोज़िशनें बेचीं, तो सरकारी बॉन्डों को भारी ड्यूरेशन नुकसान हुआ।
नुकसान सबसे ज़्यादा छोटे छोर पर एक यांत्रिक कारण से था। मुद्रास्फीति स्वैप एक पक्ष को आज तय की गई एक निश्चित दर के बदले उपभोक्ता मूल्य महंगाई का वास्तविक आँकड़ा देता है, और पेट्रोल व डीज़ल के दाम कच्चे तेल में बदलाव के हफ़्तों के भीतर हेडलाइन सूचकांक में पहुँच जाते हैं। इसलिए तेल का झटका ज़्यादातर अगले एक-दो साल के फ़िक्सिंग में उतरता है, जबकि लंबी अवधि इस पर निर्भर करती है कि वह मज़दूरी और सेवाओं तक फैलता है या नहीं। एक-साल के स्वैप पर फ़िक्स्ड भुगतान करना अगले कुछ महंगाई आँकड़ों पर दाँव है, और वह दाँव अब काफ़ी महँगा हो गया है।
टैंकर से ट्रेज़री तक
खाड़ी से बॉन्ड बाज़ार तक की कड़ी छोटी है। रिफ़ाइनर तुरंत कार्गो के लिए बोली लगाते हैं, थोक ईंधन दाम कुछ दिनों में उसका अनुसरण करते हैं, और अपेक्षित महंगाई में बढ़त उस दर-पथ को ऊपर ले जाती है जिसकी ज़रूरत फ़ेड को पड़ने की ट्रेडर सोचते हैं। फ़्रंट-एंड यील्ड उस पथ के साथ चढ़ती हैं और मौजूदा बॉन्डों के दाम गिरते हैं, सबसे लंबी परिपक्वताएँ सबसे ज़्यादा खोती हैं, क्योंकि यील्ड की हर बढ़त कूपन के ज़्यादा सालों पर लागू होती है। मोमेंटम और वोलैटिलिटी पर कारोबार करने वाले सिस्टेमैटिक फ़ंड दाम हिलने के बाद बिकवाली बढ़ाते हैं, जो समझाता है कि नुकसान इतनी जल्दी क्यों आए।
जीतने वालों की सूची आसान है: खाड़ी के बाहर के उत्पादक, ऊर्जा शेयर, और Norway व Canada जैसे निर्यातकों की मुद्राएँ। मुद्रास्फीति-लिंक्ड बॉन्ड धारकों को ठीक उसी जोखिम के लिए भुगतान मिला जो आया। हारने वाले वे तेल आयातक हैं जो जापान से लेकर यूरो क्षेत्र और भारत तक हैं, साथ में एयरलाइंस, केमिकल निर्माता और हर फ़्लोटिंग-रेट उधारकर्ता जो इस पतझड़ में सस्ते पैसे पर भरोसा कर रहा था। जो खाड़ी उत्पादक जलडमरूमध्य के आसपास कोई रास्ता नहीं रखते, उन्हें उन बैरलों पर ऊँची कीमत से कुछ नहीं मिलता जिन्हें वे भेज नहीं सकते।
शांति का डिस्काउंट गायब
16 प्रतिशत की छलाँग दिखाती है कि इस महीने पहले दिखी 80 डॉलर से नीचे की कीमतें कूटनीतिक आशावाद और सट्टेबाज़ी वाले पैसे पर टिकी थीं। होर्मुज़ जलडमरूमध्य से टैंकरों के फिर वर्जित होने के साथ, भौतिक बैरलों की कमी ने पेपर फ़्यूचर्स पर अपनी बात फिर से रख दी है। समझौते की उम्मीद पर बनाई गई पोज़िशनें जल्दी से खोलनी पड़ीं, जो शायद उछाल की रफ़्तार का बड़ा हिस्सा समझाता है।
लंबे झटके के खिलाफ़ सबसे अच्छा तर्क यह है कि भू-राजनीतिक उछाल अक्सर उन पूर्वानुमानों से तेज़ी से फीके पड़ते हैं जो उनके आधार पर बने होते हैं। सऊदी अरब अपने उत्पादन का कुछ हिस्सा पश्चिम में लाल सागर तक पाइपलाइन से भेज सकता है, संयुक्त अरब अमीरात के पास जलडमरूमध्य के बाहर Fujairah तक पाइपलाइन है, और आयात करने वाले देश इस आकस्मिक स्थिति के लिए रणनीतिक भंडार रखते हैं। ऊँचे दाम मांग को भी घटाते हैं, और वार्ता की मेज़ पर लौटना उस प्रीमियम को उतनी ही तेज़ी से हटा सकता है जितनी तेज़ी से वह आया। फिर भी, बाईपास पाइपलाइनें सामान्य ट्रैफ़िक का केवल एक हिस्सा ढोती हैं, और जब तक जहाज़ बंदरगाहों में रुके हैं, भौतिक कमी ही कीमत तय करती है।
मुद्राएँ पक्ष चुनती हैं
मुद्रा बाज़ार वही संदेश देते हैं। कच्चा तेल डॉलर में मूल्यांकित होता है, इसलिए जब तेल चढ़ता है और उसी समय आयातक की अपनी मुद्रा डॉलर के मुकाबले कमज़ोर होती है, तो उसका बिल दो बार बढ़ता है। जापान ने यह पैटर्न 2022 में दिखाया, जब फूलता ऊर्जा आयात बिल और अमेरिकी व जापानी ब्याज दरों के बढ़ते अंतर ने येन को तीन दशक से ज़्यादा में अपने सबसे कमज़ोर स्तर पर धकेला और वित्त मंत्रालय को 1998 के बाद पहले येन-खरीद हस्तक्षेप के लिए मजबूर किया। निर्यातकों की मुद्राएँ उलटी दिशा में चलती हैं, क्योंकि बैरल के दाम में जुड़ा हर डॉलर उनके व्यापार अधिशेष को चौड़ा करता है।
एक Fed जिसके पास धैर्य कम है
पाठ्यपुस्तकीय केंद्रीय बैंकिंग कहती है कि आपूर्ति झटके को नज़रअंदाज़ करना चाहिए, क्योंकि सख़्त नीति और बैरल नहीं ला सकती और महंगे ईंधन से वास्तविक आय के नुकसान पर सिर्फ़ बेरोज़गारी जोड़ती है। इस तर्क का फ़ेड के पास अब उतना श्रेय नहीं है जितना पहले था। 2021 में उसने बढ़ती महंगाई को अस्थायी कहा, और फिर उसे 1980 के दशक की शुरुआत के बाद की अपनी सबसे तेज़ सख़्ती की ओर मजबूर होना पड़ा, और उस प्रकरण को झेलने वाले अधिकारी इस वादे पर भरोसा करने में धीमे हैं कि कीमत की छलाँग अपने-आप फीकी पड़ जाएगी। स्वैप ट्रेडर एक ऐसे केंद्रीय बैंक का दाम लगा रहे हैं जो कटौती देर से करना पसंद करेगा, न कि जल्दी, और इसीलिए दोबारा दाम तय होना इतना अचानक था।
1990 और 2022 की गूँज
इतिहास दो अंत देता है। अगस्त 1990 में जब इराक ने कुवैत पर हमला किया, तो तीन महीनों में कच्चा तेल लगभग दोगुना हो गया, और फिर जनवरी 1991 में हवाई अभियान शुरू होते ही तेजी से गिर गया, जिससे पहले से मंदी की ओर फिसलती अमेरिकी अर्थव्यवस्था को चोट लगी, पर कोई स्थायी महंगाई नहीं बची। रूस के 2022 में यूक्रेन पर आक्रमण के बाद ब्रेंट संक्षेप में 130 डॉलर के ऊपर कारोबार करता रहा, और फ़ेड, जिसने उसी मार्च में दरें बढ़ाना शुरू किया था, जून में उन्हें 75 बेसिस पॉइंट बढ़ा चुका था। फ़र्क इस बात में था कि आपूर्ति का नुकसान कितने समय तक रहा, और झटका लगने के समय मज़दूरी पहले से बढ़ रही थी या नहीं।
जो संकेत कॉल बदल सकते हैं, वे साफ़ हैं। होर्मुज़ से टैंकरों की आवाजाही, अगले दो उपभोक्ता मूल्य रिपोर्टें और फ़ेड की सितंबर बैठक दिखाएँगी कि झटका ईंधन दामों में रहता है या कोर वस्तुओं, सेवाओं और मज़दूरी में रिसता है। पाँच-साल, पाँच-साल-आगे की मुद्रास्फीति दर जैसे लंबी अवधि के संकेतक एक-साल के स्वैप से ज़्यादा मायने रखते हैं, क्योंकि अगर वे स्थिर रहते हैं तो फ़ेड इस छलाँग को आपूर्ति झटका मानकर इंतज़ार कर सकता है। असफल वार्ता ने पतझड़ में दर-कटौती की उम्मीदें खत्म कर दी हैं, और जब तक टैंकर फिर होर्मुज़ से नहीं गुज़रते, बॉन्ड बाज़ारों को लंबे समय तक ऊँची महंगाई का दाम लगाना होगा।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.