सोने की सिल्लियों से निकला मंदी का पूर्वानुमान

अटलांटा फ़ेड का GDPNow मॉडल पहली तिमाही के लिए अचानक सालाना −2.8 प्रतिशत पर आ गिरा, और बाज़ार घबरा गए। टिप्पणीकार गहरी मंदी की घोषणा करने दौड़ पड़े। क्वांटिटेटिव विश्लेषकों को एक अजीब कारण मिला। गैर-मौद्रिक सोने की सिल्लियों के आयात ने व्यापार के आँकड़ों को बुरी तरह बेमेल कर दिया था।
एक मॉडल जो हर रिलीज़ पढ़ता है
GDPNow पारंपरिक अर्थ में पूर्वानुमान नहीं, बल्कि एक चलता हुआ टैली है। यह हर नई डेटा रिलीज़, खुदरा बिक्री से लेकर निर्माण ख़र्च तक, लेता है और उसी अकाउंटिंग पहचान में डालता है जिससे Bureau of Economic Analysis GDP बनाता है, और महीने में कई बार अनुमान अपडेट करता है। इससे वह तेज़ और पारदर्शी बनता है, और साथ ही शाब्दिक भी: उसे इस बात का कोई विवेक नहीं कि कोई संख्या आर्थिक रूप से समझ में आती है या नहीं। जब जनवरी के माल व्यापार आँकड़ों में आयात में भारी उछाल दिखा, तो मॉडल ने पूरी राशि अपने उत्पादन अनुमान से घटा दी।
उतार-चढ़ाव हिंसक था। फ़रवरी की शुरुआत में मॉडल आरामदायक सकारात्मक वृद्धि दिखा रहा था, जो 2024 के आख़िर की ठोस रफ़्तार के अनुरूप थी। महीने के अंत में, एडवांस ट्रेड आँकड़ों और उपभोक्ता ख़र्च डेटा के बाद, वह नकारात्मक हो गया, और 3 मार्च को और गिरा। इस हफ़्ते जारी पूरी व्यापार रिपोर्ट ने आयात उछाल के पैमाने की पुष्टि की, जिसमें जनवरी का कुल घाटा रिकॉर्ड 131.4 अरब डॉलर पर पहुँच गया।
सोने को आयात गिना गया
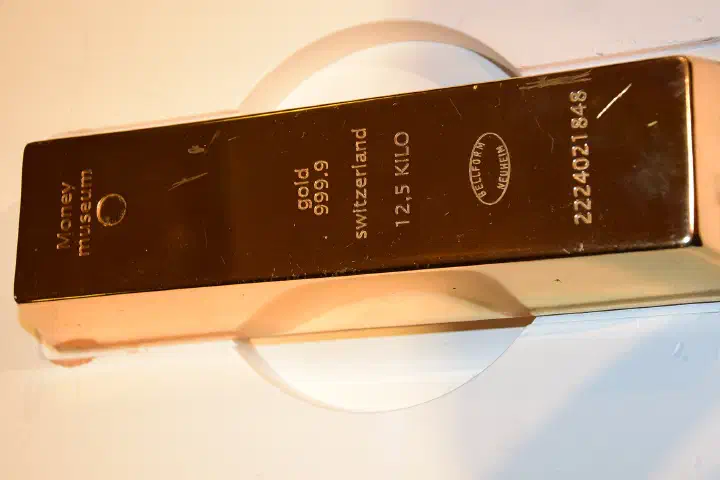
नेट एक्सपोर्ट्स GDP के व्यय हिसाब में सीधे जाते हैं। 2025 की शुरुआत में भू-राजनीतिक चिंता और केंद्रीय बैंकों की भारी बुलियन ख़रीद ने लंदन, ज़्यूरिख़ और न्यूयॉर्क के रास्ते भौतिक सोने की रिकॉर्ड मात्रा भेजी। सोने के आयात मर्चेंडाइज़ आयात के रूप में दर्ज होते हैं, और घरेलू उपभोग के आँकड़ों में उनकी कोई भरपाई नहीं होती, इसलिए बुलियन की बाढ़ ने मॉडल के नेट एक्सपोर्ट अनुमान से सैकड़ों बेसिस पॉइंट काट दिए।
तत्काल ट्रिगर टैरिफ़ ने दिया। ट्रेडरों को डर था कि कीमती धातुएँ नए अमेरिकी आयात शुल्कों की ज़द में आ सकती हैं, और न्यूयॉर्क में डिलीवरी के लिए सोने की कीमत लंदन की कीमत से उस सामान्य परिवहन लागत से कहीं ज़्यादा ऊपर चली गई। उस अंतर ने सिल्लियों को अटलांटिक पार उड़ाना लाभदायक बना दिया, अक्सर स्विस रिफ़াइनरों के ज़रिए, जो लंदन में इस्तेमाल होने वाली बड़ी सिल्लियों को न्यूयॉर्क एक्सचेंज द्वारा स्वीकार्य छोटी सिल्लियों में ढालती थीं। COMEX-अनुमोदित वॉल्ट में स्टॉक फूले, जबकि लंदन के बैंक बैंक ऑफ़ इंग्लैंड के वॉल्टों से सिल्लियाँ निकालने के लिए कतार में लगे। हर खेप एक अमेरिकी आयात गिनी गई, जबकि सोना बस एक वॉल्ट से दूसरे में जा रहा था।
आधिकारिक आँकड़ा अलग क्यों होगा
विकृति ज़्यादातर राष्ट्रीय खातों में नहीं, मॉडल में है। Bureau of Economic Analysis जब GDP तैयार करता है, तो गैर-मौद्रिक सोने के उस व्यापार का बड़ा हिस्सा निकाल देता है जो उद्योग या आभूषण में इस्तेमाल होने के बजाय मूल्य-भंडार के रूप में रखा जाता है, क्योंकि ऐसी सिल्लियों को उत्पादन या उपभोग के बजाय बहुमूल्य वस्तुएँ माना जाता है। GDPNow जो Census व्यापार डेटा पढ़ता है, उसमें ऐसा कोई समायोजन नहीं होता। अटलांटा फ़ेड ने समस्या स्वीकार की है और एक वैकल्पिक अनुमान प्रकाशित करना शुरू किया है जो सोने के लिए समायोजित होता है, और वह कहीं हल्की तस्वीर दिखाता है।
आयात उछाल का हर हिस्सा भ्रम नहीं है। कंपनियाँ कनाडा, मेक्सिको और चीन पर टैरिफ़ से पहले भी ख़रीद रही थीं, और वे सामान असली हैं। फिर भी GDP पर उनका असर दिखने से छोटा है, क्योंकि जो आयात गोदामों में जाते हैं वे इन्वेंटरी में बढ़ोतरी के रूप में दिखते हैं, जिसे उत्पादन में वापस जोड़ा जाता है। घटाव और जोड़ अलग-अलग महीनों में पड़ सकते हैं, और यह भी एक कारण है कि शुरुआती त्रैमासिक अनुमान झूलते रहते हैं।
परिवार ख़र्च करते रहे
सोने को निकाल दें, तो निजी घरेलू ख़रीदारों को अंतिम बिक्री, जो अंतर्निहित माँग का सबसे अच्छा पैमाना है, अब भी मामूली रूप से सकारात्मक थी। उपभोक्ता ख़र्च और व्यावसायिक निवेश मॉडल की मुख्य संख्या के साथ ढहे नहीं।
इसका यह मतलब नहीं कि अर्थव्यवस्था स्वस्थ है। जनवरी में उपभोक्ता ख़र्च सचमुच नरम पड़ा, देश के बड़े हिस्से में असामान्य रूप से ठंडे मौसम से मदद लेकर, और टैरिफ़ व संघीय नौकरी कटौतियों के समाचारों पर हावी होने के साथ परिवारों और छोटे कारोबारों के सर्वेक्षण भी धुंधले हुए हैं। बाज़ारों में विकास के डर का कुछ आधार है। बात बस इतनी है कि जिस ख़ास संख्या ने यह डर जगाया, वह वॉल्ट की लॉजिस्टिक्स से निकली, और अंतर्निहित सुस्ती लगभग 3 प्रतिशत के संकुचन से कहीं ज़्यादा हल्की है।
आँकड़े पहले भी बाज़ारों को भ्रमित कर चुके हैं
यह पहली बार नहीं है जब कोई अजीब प्रवाह हेडलाइन आउटपुट को विकृत करता है। 2015 में बहुराष्ट्रीय कंपनियों द्वारा बौद्धिक संपदा अपनी आयरिश बैलेंस शीट पर ले जाने के बाद आयरलैंड ने लगभग 26 प्रतिशत GDP वृद्धि दर्ज की, एक ऐसी छलांग जो आयरिश जीवन स्तर के बारे में कुछ नहीं कहती थी, और जिसने देश को घरेलू गतिविधि का एक अलग माप बनाने पर मजबूर किया। अमेरिका में 2010 के दशक के शुरू में दोषपूर्ण मौसमी समायोजन के कारण पहली तिमाही GDP कई सालों तक कमज़ोर दिखी, जिसे BEA ने अंततः संशोधित किया। हर मामले में सबक एक ही था: हेडलाइन आँकड़ा एक अकाउंटिंग पहचान है, और किसी एक पंक्ति में पर्याप्त बड़ी अजीबता बाकी सब कुछ डुबो सकती है।
किन पर नज़र रखें
पहली तिमाही GDP का पहला आधिकारिक अनुमान अप्रैल के अंत में आना है, और उसका अनसमायोजित GDPNow आँकड़े से अंतर बताएगा कि घबराहट का कितना हिस्सा सोने से था। उससे पहले फ़रवरी के व्यापार आँकड़े बताएँगे कि न्यूयॉर्क और लंदन के बीच कीमत का अंतर सिकुड़ने के साथ बुलियन खेपें धीमी हुई हैं या नहीं। फ़रवरी का उपभोक्ता ख़र्च डेटा, और उपकरणों में व्यावसायिक निवेश की रफ़्तार, यह तय करने में ज़्यादा काम करेंगे कि अर्थव्यवस्था वास्तव में कमज़ोर हो रही है या नहीं।
इस प्रकरण के विजेता वे ट्रेडर थे जो प्लंबिंग समझते थे। जिन्होंने हेडलाइन संख्या पर ट्रेज़री ख़रीदी या शेयर बेचे, वे उस मंदी पर दाँव लगा रहे थे जो डेटा में अभी दिखी ही नहीं थी, और जिन्होंने दोनों सोने के बाज़ारों के बीच आर्बिट्राज चलाया, उन्हें धातु ढोने का भुगतान मिला। GDPNow की रीडिंग ज़्यादातर सोने की कहानी थी, और उस पर बेचने वाले निवेशकों ने सीखा कि एक अजीब कमोडिटी प्रवाह रियल-टाइम मॉडल को पटरी से उतार सकता है। पहली तिमाही के आधिकारिक आँकड़े शायद कहीं कम चिंताजनक दिखेंगे, हालाँकि टैरिफ़-चालित आयात होड़ का मतलब है कि अप्रैल के अंत में प्रकाशित होने पर उनमें भी व्यापार से तीखी रुकावट दिखने की संभावना है।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.