वेलेंटाइन्स डे: सुप्रीम कोर्ट पर दाँव

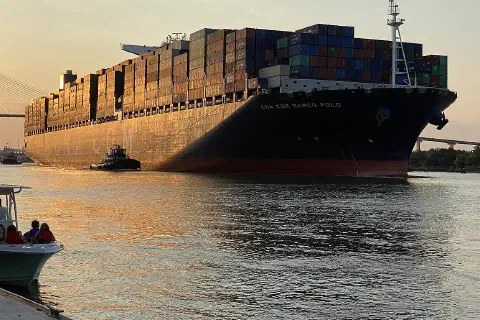
130 बिलियन डॉलर से ज़्यादा के जमा शुल्क आपातकालीन टैरिफ़ पर सुप्रीम कोर्ट के फ़ैसले पर टिके हैं, और वेलेंटाइन्स डे पर ट्रेडिंग डेस्क प्रेम के बजाय उसी के बारे में सोच रहे थे। इवेंट-ड्रिवन हेज फ़ंड फ़ैसले का अंदाज़ा लगाने को अपना एक अलग बाज़ार बना चुके हैं। मामला लगभग एक साल से बन रहा है: Court of International Trade ने मई 2025 में टैरिफ़ को गैरकानूनी पाया, Federal Circuit ने अगस्त में उस निष्कर्ष को बरकरार रखा, और सुप्रीम कोर्ट ने नवंबर में बहस सुनी।
लंबी फ़्यूज़ वाली एक बाइनरी घटना
कुछ ही मैक्रो सवाल एक हाँ या ना पर आते हैं, और यही इसे ट्रेडरों के लिए आकर्षक बनाता है। यह फ़ैसला कि International Emergency Economic Powers Act टैरिफ़ को अधिकृत नहीं करता, व्यापक पारस्परिक शुल्कों और कई देश-विशिष्ट लेवी का कानूनी आधार एक साथ हटा देगा, जबकि इस्पात, एल्युमिनियम और कारों पर राष्ट्रीय-सुरक्षा टैरिफ़ बने रहेंगे। सरकार के पक्ष में फ़ैसला पुष्टि करेगा कि राष्ट्रपति आपातकाल घोषित करके टैरिफ़ तय कर सकता है, और मौजूदा दरें कायम रहेंगी। तारीख़ किसी को नहीं पता, इसलिए पोज़िशन हफ़्तों तक रखनी पड़ती है, और इंतज़ार की लागत कारोबार का हिस्सा है।
कानूनी सवाल खुद संकीर्ण है। कानून आपातकाल का सामना कर रहे राष्ट्रपति को आयात का नियमन करने देता है, और सरकार दलील देती है कि टैरिफ़ नियमन का एक रूप है। चुनौती देने वालों का तर्क है कि संविधान शुल्क लगाने की शक्ति कांग्रेस को देता है, और ऐसा कानून जो टैरिफ़ का ज़िक्र तक नहीं करता, इतनी बड़ी शक्ति नहीं सौंप सकता। दो निचली अदालतों ने चुनौती देने वालों का साथ दिया, जो एक कारण है कि बाज़ार सरकार की हार की ओर झुकता है, हालाँकि सुप्रीम कोर्ट अक्सर अपनी निचली अदालतों के फ़ैसले पलट देता है।
विकल्पों में एकतरफ़ा दाँव
रिटेल, कार निर्माता और औद्योगिक शेयरों के विकल्पों में इम्प्लाइड वोलैटिलिटी में तीखी स्क्यू दिखती है। अगर अदालत आपातकालीन शक्तियों को बरकरार रखती है, तो मार्जिन दबे रहते हैं और उपभोक्ता दाम ऊँचे बने रहते हैं। अगर वह उन्हें खारिज करती है, तो कंपनियों को एक ऐसा नकद इंजेक्शन मिलता है जिसकी कोई कीमत नहीं लगी, और संघीय राजस्व का एक बड़ा हिस्सा खो जाता है। परिसंपत्तियों में रिटर्न व्यापक रूप से बिखरेंगे। विकल्प ट्रेडर के लिए यह पैटर्न ऐसी संरचना माँगता है जो किसी भी दिशा में बड़ी चाल पर भुगतान करे, और ऐसी सुरक्षा की कीमत उतनी ही बढ़ती है जितनी समान रूप से बाज़ार अपने ऑड्स बाँटता है।
स्ट्रैडल, एक ही स्ट्राइक पर पुट और कॉल खरीदना, पाठ्यपुस्तकीय संस्करण है। जिस हर दिन फ़ैसला नहीं आता, उस दिन यह पैसा खोता है, क्योंकि विकल्पों का मूल्य घटता है, और यह तभी भुगतान करता है जब अंतिम चाल प्रीमियम में निहित चाल से बड़ी हो। एक खुली-अंत की प्रतीक्षा उस क्षय को मुख्य जोखिम बनाती है, और इसीलिए कुछ फ़ंड विकल्पों के ज़रिए एक्सपोज़र किराये पर लेने के बजाय रिफ़ंड दावों का सीधा मालिकाना पसंद करते हैं।
रिफ़ंड दावों का कारोबार
लिटिगेशन फ़ाइनेंस फ़र्में और क्लेम ब्रोकर अब आकस्मिक कस्टम्स दावों में बाज़ार बना रहे हैं, नकद की कमी वाले आयातकों से अनलिक्विडेटेड शुल्क प्रविष्टियाँ डॉलर के साठ से सत्तर सेंट पर खरीदते हुए। इस तंत्र से आकर्षण समझ आता है। कस्टम्स प्रविष्टियाँ आम तौर पर माल पहुँचने के लगभग दस महीने बाद अंतिम या liquidated होती हैं, और फिर आयातक के पास प्रोटेस्ट दाखिल करने के लिए 180 दिन होते हैं; जो प्रविष्टि अभी खुली है, उस पर दावा टैरिफ़ गिरने पर समायोजित करना आसान है। जिस छोटे आयातक ने वर्किंग कैपिटल से शुल्क चुकाए हैं, उसके लिए आज छूट पर मिलने वाला नकद एक या दो साल बाद के बड़े रकम से ज़्यादा कीमती हो सकता है।

यह मॉडल डिस्ट्रेस्ड डेट से उधार लिया गया है। 2008 में Lehman Brothers के ढहने के बाद, उसकी संपत्ति के खिलाफ़ दावे सालों तक ऐसी कीमतों पर हाथ बदलते रहे जो हर अदालती फ़ैसले और अंतिम भुगतान के हर अनुमान के साथ हिलते थे। कस्टम्स दावे एक मायने में सरल हैं, क्योंकि कर्ज़दार संघीय सरकार है और उसका पैसा खत्म नहीं होगा, और दूसरे मायने में कठिन हैं, क्योंकि सरकार यह भी नियंत्रित करती है कि वह कितनी तेज़ी से भुगतान करती है।
छूट इतनी चौड़ी क्यों है
खरीद मूल्य और फ़ेस वैल्यू का अंतर अदालत में हारने की संभावना से ज़्यादा कुछ कवर करता है। न्यायमूर्ति संकीर्ण फ़ैसला दे सकते हैं, कुछ टैरिफ़ खारिज करके कुछ बरकरार रखते हुए, या राहत को मुकदमा करने वाले पक्षों तक सीमित कर सकते हैं। एक साफ़ जीत भी आयातकों को रिफ़ंड प्रोसेस करने के लिए सरकार पर निर्भर छोड़ देगी, और प्रशासन के पास जल्दबाज़ी का कोई खास प्रोत्साहन नहीं है। मिसाल बताती है कि धैर्य ज़रूरी है: 1998 में सुप्रीम कोर्ट द्वारा निर्यात पर harbour maintenance tax खारिज करने के बाद, निर्यातकों को पैसा वापस पाने में सालों लगे।
छूट का गणित खुलासा करने वाला है। सत्तर सेंट चुकाने वाला खरीदार जो दो साल बाद पूरा वसूल करता है, वह लागत से पहले 40 प्रतिशत से ज़्यादा का रिटर्न कमाता है, जो ट्रेज़री पर दावे के लिए उदार है। वह रिटर्न एक साथ तीन जोखिमों की भरपाई करता है: केस हारना, एक संकीर्ण फ़ैसला जो प्रविष्टि को बाहर कर दे, और एक धीमी रिफ़ंड प्रक्रिया। जो खरीदार सोचता है कि पहला जोखिम छोटा है, वह असल में दूसरे और तीसरे पर दाँव लगा रहा है।
दावे खरीदने वालों के अलावा कौन दाँव पर है
दावों के खरीदार अकेले उजागर नहीं हैं। खुदरा विक्रेता और कार निर्माता जिन्होंने टैरिफ़ लागत का हिस्सा सोखा है, अपनी बैलेंस शीट पर एक अनपेक्षित लाभ देखेंगे, और उनके शेयर वह विकल्प रखते हैं। हर रिफ़ंड के दूसरी ओर ट्रेज़री खड़ी है, इसीलिए बॉन्ड ट्रेडर उस मामले को इक्विटी डेस्क जितनी बारीकी से देखते हैं। उपभोक्ता सीधे फ़ायदे में सबसे कम होने वाले हैं, क्योंकि रिफ़ंड रिकॉर्ड के आयातक को जाते हैं, और शेल्फ़ के दाम उतनी तेज़ी से शायद ही गिरते हैं जितनी तेज़ी से वे चढ़े थे।
दावे बेचने वालों पर भी एक शब्द ज़रूरी है। एक छोटा आयातक जो साठ सेंट पर बेचता है, उस पैसे पर चालीस प्रतिशत का नुकसान पक्का करता है जो उसे कभी नहीं चुकाना चाहिए था, बदले में निश्चितता और अभी नकद के लिए। जिस फ़र्म की क्रेडिट लाइन तंग है, उसके लिए यह तर्कसंगत हो सकता है, और यह ट्रेड इसीलिए मौजूद है क्योंकि बैंक अदालती फ़ैसले पर आकस्मिक दावे के खिलाफ़ उधार देने से हिचकते हैं।
ट्रेड गलत कहाँ जा सकता है
इस ट्रेड के खिलाफ़ तर्क यह है कि सरकार की हार से टैरिफ़ खत्म नहीं होंगे, सिर्फ़ उनका कानूनी आधार बदलेगा, क्योंकि प्रशासन दूसरे व्यापार कानूनों की ओर मुड़ सकता है जो ज़्यादा समय लेते हैं पर ठोस ज़मीन पर टिके हैं। यह पहले से चुकाए गए शुल्कों पर रिफ़ंड दावों के मूल्य से ज़्यादा शेयर कीमतों को प्रभावित करता है। देखने वाले संकेत हैं अदालत के राय-दिवसों का कैलेंडर, फ़ैसले में रिलीफ़ के दायरे के बारे में कोई भाषा, और Customs से रिफ़ंड कैसे संभाले जाएँगे इस पर मार्गदर्शन। फ़रवरी 2026 में वॉल स्ट्रीट के सबसे लाभदायक ट्रेडों में से एक एक अदालती फ़ैसले पर दाँव है। छूट पर दावे खरीदने वाले फ़ंड बहुत अच्छा करेंगे अगर न्यायमूर्ति टैरिफ़ खारिज कर दें, और बुरी तरह हारेंगे अगर वे न करें।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.