बिग टेक का एआई ख़र्च 600 अरब डॉलर के पार
माइक्रोसॉफ़्ट, अल्फ़ाबेट, मेटा और अमेज़न को अब मिलाकर 2026 में पूँजीगत परियोजनाओं पर 600 अरब डॉलर से ज़्यादा ख़र्च की उम्मीद है, चौथी तिमाही के नतीजों के साथ दिए मार्गदर्शन के मुताबिक़। कंप्यूटिंग में इतनी पूँजी इतनी तेज़ी से पहले कभी नहीं झोंकी गई। चैटजीपीटी के लॉन्च से दौड़ शुरू हुए तीन साल बाद, चारों कंपनियाँ डेटा सेंटरों पर उस रफ़्तार से ख़र्च कर रही हैं जो कभी राष्ट्रीय बुनियादी ढाँचा कार्यक्रमों से जुड़ी थी।
ख़र्च नक़द प्रवाह से आगे निकला
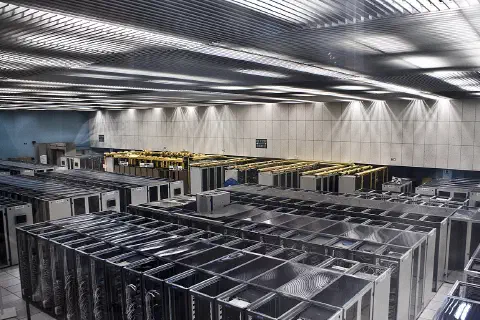
इंटरनेट युग में पहली बार बिग टेक का बुनियादी ढाँचे पर नियोजित ख़र्च उसके परिचालन नक़द प्रवाह से तेज़ बढ़ने वाला है। बिल में गीगावाट स्तर के डेटा सेंटर कैंपस, कस्टम चिप, लिक्विड कूलिंग और छोटे मॉड्यूलर परमाणु रिएक्टर शामिल हैं। इसे चुकाने के लिए कंपनियाँ भारी उधार ले रही हैं और शेयर बायबैक घटा रही हैं। मेटा और अल्फ़ाबेट दोनों ने 2025 की दूसरी छमाही में बॉन्ड बाज़ार से बड़ी रक़म जुटाई, और मेटा ने लुइज़ियाना के अपने हाइपरियन कैंपस की ज़्यादातर लागत ब्लू आउल कैपिटल के साथ साझा उद्यम में डाल दी, जिससे क़र्ज़ उसकी अपनी बैलेंस शीट से बाहर रहा।
ख़र्च करने वाले केवल ये चार नहीं हैं। ओपनएआई ने एक साल पहले सॉफ़्टबैंक और ओरेकल के साथ अपने स्टारगेट उद्यम की घोषणा की थी, और तब से उसने ओरेकल, माइक्रोसॉफ़्ट, अमेज़न और चिप आपूर्तिकर्ताओं के साथ सैकड़ों अरब डॉलर के कंप्यूटिंग अनुबंध किए हैं। एनवीडिया ने कहा है कि वह ओपनएआई में 100 अरब डॉलर तक निवेश करना चाहती है, जो बदले में एनवीडिया के सिस्टम ख़रीदेगा। ऐसे इंतज़ाम, जिनमें आपूर्तिकर्ता अपने ही ग्राहक को फ़ाइनेंस करे, कुछ निवेशकों को बेचैन करते हैं, क्योंकि वे मांग को अकेले अंतिम बाज़ार के औचित्य से ज़्यादा मज़बूत दिखा सकते हैं। ओरेकल के क़र्ज़ का डिफ़ॉल्ट के ख़िलाफ़ बीमा कराने की लागत पिछले साल के आख़िर में तेज़ी से बढ़ी, जब उसने ओपनएआई के लिए क्षमता बनाने को उधार लिया, यह पहला संकेत कि क्रेडिट बाज़ार जोखिम का भाव लगा रहे हैं।
पैसा कहाँ जाता है
बिल का सबसे बड़ा हिस्सा आपूर्तिकर्ताओं के एक छोटे समूह को जाता है। एनवीडिया ज़्यादातर एक्सेलरेटर बेचती है, जबकि ब्रॉडकॉम जैसी चिप निर्माता उन कस्टम प्रोसेसरों के डिज़ाइन में मदद करती हैं जिनसे हर कंपनी को एनवीडिया पर निर्भरता घटने की उम्मीद है। उनके पीछे मेमोरी बनाने वाले, बिजली स्विचगियर और कूलिंग सिस्टम बनाने वाले, और वे बिजली कंपनियाँ हैं जिन्हें मझोले शहर जितनी बिजली खींचने वाले कैंपस जोड़ने हैं। उस ख़र्च का हर डॉलर आज किसी और का राजस्व है, जबकि ख़र्च करने वाले का रिटर्न, अगर आया तो, उपकरणों की उम्र भर में आता है।
बिजली बाध्यकारी बंदिश बन गई है। बिजली कंपनियों के सामने ग्रिड से जुड़ने की इंतज़ार करती परियोजनाओं की लंबी क़तारें हैं, और गैस टर्बाइन और बड़े ट्रांसफ़ॉर्मर बनाने वालों की बुकिंग सालों तक भरी है। इसीलिए कंपनियों ने परमाणु संचालकों के साथ दीर्घकालिक सौदे किए हैं, जिनमें थ्री माइल आइलैंड का रिएक्टर दोबारा चालू करने का माइक्रोसॉफ़्ट का समझौता भी है, और इसीलिए कुछ कैंपस अपने गैस-चालित बिजली उत्पादन के साथ बन रहे हैं। परिवार भी इसे महसूस कर रहे हैं: डेटा-सेंटर निर्माण वाले इलाक़ों में बढ़ते बिजली बिल पिछले नवंबर में वर्जीनिया और न्यू जर्सी के राज्य चुनावों में प्रचार का मुद्दा बने।
मूल्यह्रास धीमा पलीता है
तनाव अकाउंटिंग में दिखेगा। इमारतें दशकों में बट्टे खाते डाली जाती हैं, पर सर्वर और चिप मुट्ठी भर सालों में घिसाए जाते हैं, और हाल के सालों में माइक्रोसॉफ़्ट और अल्फ़ाबेट ने सर्वरों की मानी जाने वाली उपयोगी उम्र छह साल कर दी, जिससे दर्ज मुनाफ़ा बेहतर दिखा। सीधी रेखा के आधार पर हर 6 अरब डॉलर के सर्वर छह साल तक मूल्यह्रास में हर साल 1 अरब डॉलर जोड़ते हैं, इसलिए इस आकार की ख़र्च उछाल दशक के बाक़ी हिस्से के लिए सालाना बोझ को लगातार ऊपर उठाती है। अगर चिप की नई पीढ़ी आज के उपकरणों को योजना से जल्दी अप्रचलित कर दे, तो कंपनियों को वे उम्रें घटानी होंगी और कमाई पर चोट एक साथ झेलनी होगी।
राजस्व का इंतज़ार
साल में 600 अरब डॉलर ख़र्च करने पर निवेशित पूँजी पर ठीक-ठाक रिटर्न (आरओआईसी) तभी मिलता है जब कारोबारी सॉफ़्टवेयर की बिक्री आज से बहुत तेज़ बढ़े। अगर एआई कॉरपोरेट उत्पादकता इतनी नहीं बढ़ाता कि सैकड़ों अरब डॉलर के नए ऊँचे मार्जिन वाले सब्सक्रिप्शन आएँ, तो मूल्यह्रास कमाई को ऐसे पैमाने पर खाएगा जो पहले नहीं देखा गया। सबसे क़रीबी मिसाल 1990 के दशक के आख़िर का टेलीकॉम बूम है, जब कंपनियों ने इस धारणा पर उधार लेकर ऑप्टिकल फ़ाइबर बिछाया कि इंटरनेट ट्रैफ़िक चक्रवृद्धि बढ़ता रहेगा। ट्रैफ़िक बढ़ा, पर क़र्ज़ चुकाने जितनी तेज़ी से नहीं, और वर्ल्डकॉम और ग्लोबल क्रॉसिंग 2002 में ढह गईं जबकि ज़्यादातर फ़ाइबर सालों बेरोशन पड़ा रहा।
कुशलता का जोखिम
एक अलग ख़तरा तकनीक से ही आता है। एक साल पहले चीनी स्टार्ट-अप डीपसीक ने ऐसा मॉडल जारी किया जो बताई गई प्रशिक्षण लागत के एक छोटे हिस्से पर अग्रणी अमेरिकी सिस्टमों की बराबरी करता था, और एनवीडिया को अमेरिकी शेयर बाज़ार के इतिहास में एक दिन में बाज़ार मूल्य का सबसे बड़ा नुक़सान हुआ। भाव सँभल गए क्योंकि बड़े ख़रीदार ख़र्च करते रहे, इस तर्क पर कि सस्ता एआई कंप्यूटिंग की कुल मांग बढ़ाएगा, जैसे उन्नीसवीं सदी में ज़्यादा कुशल भाप इंजनों ने कोयले की खपत घटाने के बजाय बढ़ाई थी। यह तर्क अब तक टिका है। अगर यह नाकाम हो, और कुशलता के फ़ायदे हर काम के लिए ज़रूरी कंप्यूटिंग को उपयोग की बढ़त से तेज़ घटा दें, तो नए डेटा सेंटर प्रति चिप उतना कम कमाएँगे जितना उनके निर्माताओं ने माना था।
यह 1999 क्यों नहीं है
जवाबी तर्क मज़बूत है। टेलीकॉम कंपनियों के उलट, ये चारों कंपनियाँ मौजूदा कारोबारों से भारी परिचालन नक़द प्रवाह बनाती हैं, अपनी कमाई के मुक़ाबले मामूली क़र्ज़ रखती हैं, और निवेशकों को बार-बार कह चुकी हैं कि एआई कंप्यूटिंग की मांग उनकी लगाई जा सकने वाली क्षमता से आगे चल रही है। उनके क्लाउड डिवीज़न बची क्षमता दूसरी फ़र्मों को किराए पर भी दे सकते हैं, इसलिए उनके अपने एआई उत्पादों में कमी डेटा सेंटरों को ख़ाली नहीं छोड़ेगी। इससे शोधन-क्षमता का संकट अनहोना लगता है, पर पूँजी पर निराशाजनक रिटर्न अब भी संभव है, और शेयरधारक उसे किसी बॉन्डधारक से बहुत पहले घटे फ़्री कैश फ़्लो के रूप में महसूस करेंगे।
हर तिमाही देखने लायक़ आँकड़े हैं अज़ूर, गूगल क्लाउड और अमेज़न वेब सर्विसेज़ में क्लाउड राजस्व की बढ़त, अनुबंधित क्लाउड राजस्व का बैकलॉग, पूँजीगत ख़र्च के बाद फ़्री कैश फ़्लो, और बायबैक की रफ़्तार। कंपनियों के अपने बॉन्डों पर क्रेडिट स्प्रेड का चौड़ा होना संकेत देगा कि कर्ज़दाता भी गणित पर शक करने लगे हैं। बिग टेक अपने नक़द प्रवाह को इस दाँव पर लगा रही है कि कंप्यूटिंग की मांग चक्रवृद्धि बढ़ती रहेगी। अगर उद्यम एआई राजस्व पिछड़ा, तो निवेशक इसे अगले दो सालों में मूल्यह्रास के बोझ और सिकुड़ते बायबैक में सबसे पहले देखेंगे।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.