टैरिफ़ रिफ़ंड किसका हक़ है?
166 अरब डॉलर के टैरिफ़ रिफ़ंड की लड़ाई अब अदालत तक पहुँच गई है। डाउनस्ट्रीम औद्योगिक ख़रीदारों, घटक निर्माताओं और कमर्शियल डिस्ट्रीब्यूटरों ने बड़े क्लास-एक्शन मुक़दमे दायर किए हैं, जिनमें वे आयातकों से उस चीज़ को सौंपने की माँग कर रहे हैं जिसे वादी न्यायिक लॉटरी कहते हैं।
शुल्क किसने चुकाया
मामला अनुचित समृद्धि (unjust enrichment) पर टिका है। पिछले अठारह महीनों में बड़े आयातकों, जिनमें खुदरा शृंखलाएँ और कार निर्माता शामिल हैं, ने टैरिफ़ लागत सप्लाई चेन में नीचे धकेली, अक्सर ग्राहकों के इनवॉइस पर एक स्पष्ट "टैरिफ़ सरचार्ज" पंक्ति के रूप में। उनके ग्राहक अब तर्क देते हैं कि जो आयातक लागत पहले ही उनसे वसूल चुका है, वह संघीय रिफ़ंड का 100 प्रतिशत भी वैध रूप से नहीं रख सकता। यह एक सुथरा तर्क है, और केवल इनवॉइस से इसका खंडन करना कठिन है।
सीमा शुल्क क़ानून आयातकों को एक मज़बूत शुरुआती स्थिति देता है। रिकॉर्ड का आयातक वह पक्ष है जो शुल्क के लिए क़ानूनी रूप से उत्तरदायी है, जिसने Customs and Border Protection को भुगतान किया, और जिसे सरकार रिफ़ंड भेजती है। रिफ़ंड प्रक्रिया में कुछ भी नहीं पूछता कि अंत में लागत किसने उठाई। वादी उस चुप्पी को यह तर्क देकर भरने की कोशिश कर रहे हैं कि चेक पर क़ानूनी अधिकार और उसे रखने के न्यायसंगत अधिकार में फ़र्क़ है।
सिद्धांत का चुनाव मायने रखता है। अनुचित समृद्धि मुख्य रूप से राज्य क़ानून की उपज है, इसलिए ये मुक़दमे एक संघीय मानक के बजाय राज्य नियमों के पैबंद के तहत सुने जाएँगे। जो दावा एक राज्य में किसी इनवॉइस सेट पर जीतता है, वह दूसरे में हार सकता है, जो वादियों को अपना फ़ोरम चुनने और आयातकों को योग्यता पर बहस से पहले यह लड़ने का मौक़ा देता है कि हर मामला कहाँ जाना चाहिए।
वॉशिंगटन यहाँ पहले भी आ चुका है
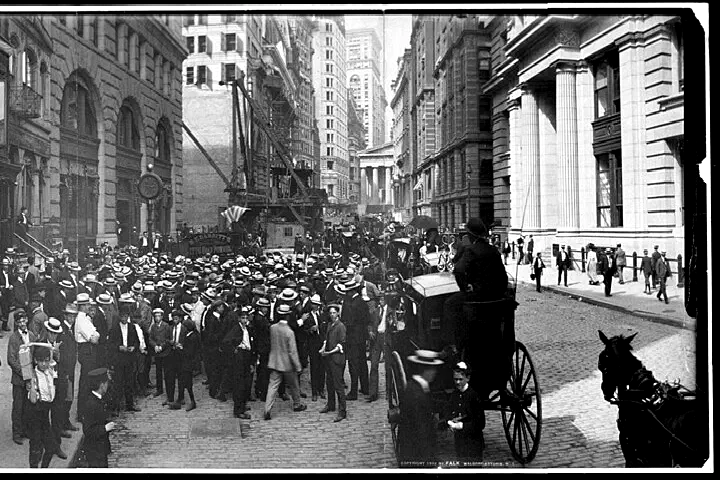
1936 में सर्वोच्च न्यायालय ने Agricultural Adjustment Act के तहत लगे प्रोसेसिंग टैक्स को रद्द कर दिया, और जिन प्रोसेसरों ने वे टैक्स उपभोक्ताओं पर डाले थे, वे अचानक ऐसा पैसा वसूलने की स्थिति में आ गए जो उन्होंने असल में कभी वहन नहीं किया था। कांग्रेस ने Revenue Act of 1936 में अनुचित समृद्धि पर एक विशेष कर लगाकर जवाब दिया, जिसने अदालत में ग्राहकों को पीछा करने देने के बजाय ज़्यादातर अतिरिक्त लाभ वापस ले लिया। संघीय उत्पाद-शुल्क क़ानून ने बाद में वही सिद्धांत अपने रिफ़ंड नियमों में शामिल किया, जिसके तहत किसी निर्माता को ज़्यादा भुगतान वापस पाने से पहले यह दिखाना होता है कि उसने टैक्स आगे नहीं डाला, या ग्राहकों को लौटा दिया है। सीमा शुल्क में ऐसी कोई समकक्ष कसौटी नहीं है, इसलिए यह सवाल न्यायाधीशों के सामने आया है।
अदालतें ट्रेसिंग से क्यों हिचकती हैं
वादियों के सामने ऐसी नज़ीरें भी हैं जो उल्टी दिशा में जाती हैं। 1968 के Hanover Shoe और 1977 के Illinois Brick फ़ैसलों में सर्वोच्च न्यायालय ने एंटीट्रस्ट प्रतिवादियों को यह तर्क देने नहीं दिया कि अधिक शुल्क आगे डाला जा चुका है, और ज़्यादातर अप्रत्यक्ष ख़रीदारों को संघीय एंटीट्रस्ट क़ानून के तहत हर्जाने के लिए मुक़दमा करने से रोक दिया। तर्क व्यावहारिक था: सप्लाई चेन की हर कड़ी से लागत का पता लगाना अंतहीन बहस को न्योता देता है कि किसने क्या वहन किया। आयातक इसी तर्क पर टिकेंगे, यह कहते हुए कि सरचार्ज केवल बातचीत से तय क़ीमत का हिस्सा है, और उनमें से कई ने पतले मार्जिन में शुल्क का एक हिस्सा ख़ुद भी सहा।
यह तुलना अधूरी है, और वादी यह कहेंगे। Illinois Brick संघीय एंटीट्रस्ट हर्जाने पर लागू होता है, और कई राज्यों ने उसके जवाब में ऐसे क़ानून बनाए जो अप्रत्यक्ष ख़रीदारों को अपने प्रतिस्पर्धा क़ानूनों के तहत मुक़दमा करने देते हैं। वह इतिहास बताता है कि राज्य अदालतें पास-थ्रू दावों के प्रति स्वाभाविक रूप से शत्रुतापूर्ण नहीं हैं, और जब आयातक ट्रेसिंग की कठिनाई का हवाला दें, तो यह वादियों को सम्मानजनक जवाब देता है।
यह बचाव तब सबसे मज़बूत है जब क़ीमतें थोक में तय हुईं, और तब सबसे कमज़ोर है जब इनवॉइस में शुल्क अलग से दर्ज था। एक अलग सरचार्ज पंक्ति लगभग इस स्वीकारोक्ति जैसी है कि ग्राहक ने एक ख़ास टैक्स चुकाया, और वह वादियों को हर्जाने की गणना का साफ़ रास्ता देती है। क्लास सर्टिफ़िकेशन कठिन है, क्योंकि शर्तें अनुबंध-दर-अनुबंध अलग हैं, और अदालत को संतुष्ट होना होगा कि साझा सवाल व्यक्तिगत सवालों पर भारी हैं। कई आपूर्ति समझौतों में मध्यस्थता खंड भी होते हैं, जो एक बड़े विवाद को कई निजी विवादों में बाँट देते हैं।
साझेदार वादी बन गए
निर्माताओं, थोक विक्रेताओं और खुदरा विक्रेताओं के बीच के रिश्ते डिस्कवरी अनुरोधों में घुल रहे हैं। जटिल वाणिज्यिक मध्यस्थताएँ चलती रहने के दौरान अरबों डॉलर के रिफ़ंड चेक न्यायिक एस्क्रो में जमे पड़े हैं।
वाणिज्यिक लागत क़ानूनी लागत से ज़्यादा टिक सकती है। जो आपूर्तिकर्ता और ग्राहक एक-दूसरे पर मुक़दमा कर रहे हैं, उन्हें अगले सीज़न की क़ीमतें अब भी तय करनी होंगी, और हर भविष्य का अनुबंध अब इस भाषा के साथ आएगा कि अगर शुल्क बाद में रद्द होता है तो रिफ़ंड कौन रखेगा। मोलभाव की शक्ति वाले ख़रीदार रिफ़ंड-साझाकरण खंडों पर ज़ोर देंगे; छोटे ख़रीदार जो मिले वही लेंगे। यह विवाद पहले ही आपूर्ति समझौतों में टैरिफ़ जोखिम के मूल्य निर्धारण को फिर से लिख रहा है।
कमाई रुकी
लेखा-जोखा देरी में जुड़ता है। अमेरिकी नियम किसी कंपनी को आकस्मिक लाभ तब तक दर्ज नहीं करने देते जब तक वह वास्तव में प्राप्त न हो, इसलिए मुक़दमे में फँसा रिफ़ंड आय में नहीं आ सकता, चाहे आयातक जीत के बारे में कितना भी आश्वस्त हो। जिन शेयरधारकों ने रिफ़ंड की कमाई की उम्मीद में खुदरा कंपनियाँ ख़रीदीं, उन्हें इंतज़ार करना होगा। उसी तरह वे ग्राहक भी, जिन्होंने सरचार्ज को अपनी लागत में डाला, और दोनों पक्ष उस पैसे के आसपास पूँजी ख़र्च की योजना नहीं बना सकते जिसे अदालत अभी फिर से सौंप सकती है।
कर एक और सिलवट जोड़ता है। चुकाए गए शुल्क बिकी वस्तुओं की लागत के हिस्से के रूप में घटाए गए थे, और पहले घटाई गई लागत की वसूली आम तौर पर आने पर कर-योग्य होती है। जो आयातक रिफ़ंड का हिस्सा ग्राहकों को देने पर मजबूर होता है, वह चाहेगा कि वह भुगतान उसी वर्ष कटौती माना जाए, और समय में कोई भी बेमेल एक पक्ष को उस पैसे पर कर चुकाने पर छोड़ता है जिसे वह शायद रख न पाए।
हारने वालों के नाम लेना आसान है। अंतिम उपभोक्ता, जिन्होंने ऊँची शेल्फ़ क़ीमतें चुकाईं, उनका कोई व्यावहारिक दावा ही नहीं है, क्योंकि कोई सरचार्ज को चेकआउट रसीद तक नहीं ट्रेस करेगा। फ़िलहाल जीतने वाले मुक़दमेबाज़ वकील और पैसे को रोके रखने वाले एस्क्रो एजेंट हैं, जिन्हें मूल पक्ष इंतज़ार करते हुए भी भुगतान पा रहे हैं।
इसे क्या ख़त्म करेगा
इंतज़ार छोटा करने वाली चीज़ 1936 जैसा विधायी समाधान होगा, या कुछ शुरुआती फ़ैसले जो मोशन टू डिसमिस पर बाक़ी सबके लिए शर्तें तय करें, या बड़े समझौते जो फ़ॉर्मूले से पैसा बाँटें। इनमें से कुछ भी आसन्न नहीं दिखता। 166 अरब डॉलर शायद बैलेंस शीट पर जाने के बजाय सालों तक एस्क्रो में रहेंगे, और जिन आयातकों और ग्राहकों ने टैरिफ़ का बिल साझा किया, वे उस समय का बड़ा हिस्सा उसी के लिए एक-दूसरे पर मुक़दमा करने में बिताएँगे।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.