पिछले साल की नाकामियों का बिल चुका रहे हैं बैंक

अमेरिका के सबसे बड़े बैंक 2023 की शुरुआत में क्षेत्रीय बैंकों में मची घबराहट के बिल की आख़िरी किस्त चुका रहे हैं। फ़ेडरल डिपॉज़िट इंश्योरेंस कॉर्पोरेशन (एफ़डीआईसी) के नियमों के तहत सिलिकॉन वैली बैंक और सिग्नेचर बैंक के बिना बीमा वाले जमाकर्ताओं को बचाने की अरबों डॉलर की लागत पूरे उद्योग पर विशेष शुल्क लगाकर वसूलनी होती है। वॉल स्ट्रीट के सबसे बड़े बैंक इसका ज़्यादातर हिस्सा चुका रहे हैं।
बिल आया ही क्यों
अमेरिका में डिपॉज़िट इंश्योरेंस हर जमाकर्ता के लिए हर बैंक में 250,000 डॉलर तक की रक़म को कवर करता है। सिलिकॉन वैली बैंक और सिग्नेचर बैंक में ज़्यादातर पैसा इस सीमा से कहीं ऊपर के खातों में था, जो टेक्नोलॉजी स्टार्ट-अप, वेंचर फ़ंड और क्रिप्टो कंपनियों के थे। मार्च में दोनों बैंकों के डूबने पर नियामकों ने संघीय क़ानून का सिस्टमिक रिस्क अपवाद लागू किया, जिससे एफ़डीआईसी हर जमाकर्ता को पूरा पैसा देकर बैंकों से पैसा निकालने की भगदड़ को फैलने से रोक सका। इसी क़ानून में लिखा है कि इस अपवाद के इस्तेमाल से डिपॉज़िट इंश्योरेंस फ़ंड को जो भी नुक़सान हो, उसकी भरपाई करदाताओं से नहीं, बैंकिंग उद्योग से की जाए।
एफ़डीआईसी ने नवंबर में अपना नियम अंतिम रूप दिया। उसने बिना बीमा वाले जमाकर्ताओं को कवर करने की लागत लगभग 16.3 अरब डॉलर आँकी और हर बैंक के बिना बीमा वाले जमा पर, पहले 5 अरब डॉलर छोड़कर, लगभग 13.4 आधार अंक की सालाना दर से शुल्क तय किया। यह इस साल से शुरू होकर आठ तिमाहियों में वसूला जाएगा। इस छूट का मतलब है कि छोटे और मझोले बैंकों को कुछ नहीं देना पड़ता। बोझ उन बैंकों पर पड़ता है जिनके पास बिना बीमा वाले जमा का बड़ा भंडार है, यानी व्यवहार में सबसे बड़े बैंकों पर।
चौथी तिमाही के मुनाफ़े पर चोट
जेपी मॉर्गन चेज़ ने अपने चौथी तिमाही के नतीजों में 2.9 अरब डॉलर का शुल्क दर्ज किया, और बैंक ऑफ़ अमेरिका, वेल्स फ़ार्गो और सिटीग्रुप में से हर एक को 1 अरब डॉलर से ज़्यादा की चोट लगी। यह शुल्क असल में बैंकों की कमाई पर एक ऐसा टैक्स है जिससे कोई बचाव नहीं कर सकता था। यह उस पूँजी को खींच लेता है जो वरना शेयर बायबैक या नए कर्ज़ों में लग सकती थी। स्थिरता की क़ीमत होती है, और बिल घटना के बाद आता है।
अकाउंटिंग नियमों से समझ आता है कि चोट एक ही बार में क्यों लगी। नक़द भले दो साल में चुकाया जाए, पर बैंकों को ख़र्च तब दर्ज करना होता है जब वह संभावित हो और उसका अनुमान लगाया जा सके। इसलिए सबसे बड़े बैंकों ने पूरी रक़म 2023 की आख़िरी तिमाही में दर्ज कर दी। तिमाही की कमाई असल कारोबार से ख़राब दिखी, और कई बैंकों ने इस शुल्क को छोड़कर समायोजित आँकड़े पेश किए।
दिग्गजों के साथ कड़ा इंसाफ़
एक तर्क यह है कि सबसे बड़े बैंक ऐसे संकट की क़ीमत चुका रहे हैं जिससे उन्हें फ़ायदा हुआ था। मार्च की घबराहट के दौरान जमाकर्ताओं ने अरबों डॉलर क्षेत्रीय बैंकों से निकालकर सबसे बड़े संस्थानों में रख दिए, जिन्हें वे डूबने देने के लिए बहुत बड़ा मानते थे। फिर मई में जेपी मॉर्गन ने एफ़डीआईसी के कराए सौदे में फ़र्स्ट रिपब्लिक को ख़रीदा और आगे चलकर रिकॉर्ड सालाना मुनाफ़ा बताया। जिन बैंकों को भगदड़ के दौरान जमा मिला, उन्हीं से उसे रोकने की लागत वसूलने में एक तर्क है।
यह शुल्क बिना बीमा वाले जमा के पीछे छिपी अप्रत्यक्ष गारंटी को भी उजागर करता है। दो मझोले बैंकों के हर जमाकर्ता को बचाकर नियामकों ने संकेत दे दिया कि दूसरी जगह के बड़े जमाकर्ता भी शायद बचा लिए जाएँगे। विशेष शुल्क इस गारंटी की क़ीमत बाद में तय करता है, और वह क़ीमत मुख्य रूप से उन संस्थानों पर पड़ती है जो कभी मुसीबत में थे ही नहीं।
2009 की मिसाल
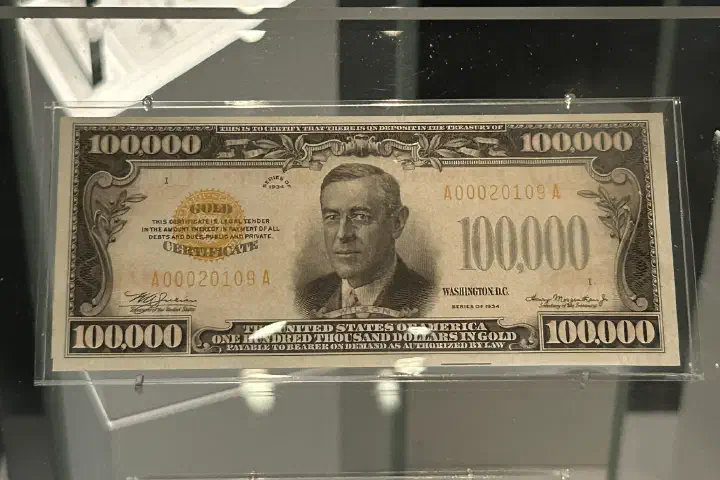
एफ़डीआईसी यह पहले भी कर चुका है। 2009 में बैंकों के डूबने से बीमा फ़ंड ख़ाली हो रहा था, तब उसने उद्योग पर विशेष शुल्क लगाया और उसी साल के अंत में बैंकों से तीन साल का नियमित प्रीमियम अग्रिम जमा कराया। 1980 के दशक के आख़िर के सेविंग्स-एंड-लोन संकट ने विकल्प दिखाया था: बचत संस्थाओं का बीमा फ़ंड ख़त्म हो गया और सफ़ाई की ज़्यादातर लागत करदाताओं ने उठाई। तब से कांग्रेस और नियामकों ने कोशिश की है कि डिपॉज़िट इंश्योरेंस का ख़र्च जनता नहीं, उद्योग उठाए।
कौन जीता, कौन हारा
सबसे बड़े बैंकों के शेयरधारक सबसे साफ़ हारने वाले हैं, हालाँकि नुक़सान सीमित है। जेपी मॉर्गन के लिए यह शुल्क सालाना मुनाफ़े का एक छोटा हिस्सा है, और भुगतान दो साल में बँटा है। सीमा से नीचे के सामुदायिक और क्षेत्रीय बैंक शुल्क से बच जाते हैं, जिससे प्रतिस्पर्धा में उनकी स्थिति थोड़ी बेहतर होती है। बड़े बैलेंस वाले जमाकर्ताओं को फ़ायदा है, क्योंकि इस घटना ने पक्का कर दिया कि संकट में नियामक उन्हें बचाएँगे, और लागत दूसरे उठाएँगे।
यह शुल्क ऊँचे नियमित प्रीमियम के साथ ही आया है। एफ़डीआईसी ने बीमा फ़ंड को वैधानिक लक्ष्य की ओर दोबारा खड़ा करने के लिए 2023 की शुरुआत से सभी बैंकों की मानक दरें बढ़ा दीं, और विशेष शुल्क उसके ऊपर है। बैंक इन लागतों का एक हिस्सा ग्राहकों पर डालते हैं, जमा पर कम ब्याज और ज़्यादा फ़ीस के रूप में, इसलिए बचतकर्ता भी बिल का कुछ हिस्सा परोक्ष रूप से उठाते हैं।
इस स्तंभ के ख़िलाफ़ तर्क
सबसे मज़बूत जवाबी तर्क यह है कि यह शुल्क एकमुश्त है और इतना छोटा है कि बड़े बैंकों की पूँजी योजनाओं को नहीं बदलेगा। उनके पूँजी अनुपात न्यूनतम ज़रूरत से काफ़ी ऊपर हैं, मुनाफ़ा ऊँचा है और लागत पहले ही दर्ज हो चुकी है। निवेशक इसे नज़रअंदाज़ कर सकते हैं, जैसा उन्होंने नतीजों के समायोजित आँकड़ों के साथ किया।
अकेले देखें तो यह काफ़ी हद तक सही है, पर यह शुल्क अकेला नहीं आया। नियामकों ने जुलाई में बेसल तीन नियमों के अंतिम चरण के तहत बड़े बैंकों की पूँजी ज़रूरतें बढ़ाने का प्रस्ताव छापा, और एक अलग प्रस्ताव में ज़्यादा दीर्घकालिक क़र्ज़ रखने की शर्त है। ऊँची पूँजी ज़रूरतें आने वाली हैं और शुल्क हर तिमाही नक़द खींच रहा है, इसलिए बैंक बोर्डों के पास पूँजी लौटाने में सावधान रहने की वजहें हैं। एफ़डीआईसी ने यह भी चेताया है कि डूबे बैंकों की संपत्तियाँ बिकने पर अनुमानित नुक़सान बदल सकता है, जिससे वसूली की अवधि बढ़ सकती है।
किन बातों पर नज़र रखें
पहले संकेत आने वाली तिमाहियों में बैंकों की पूँजी योजनाओं और बायबैक घोषणाओं से मिलेंगे। बेसल नियमों का अंतिम रूप, और क्या उद्योग की कड़ी आलोचना के बाद नियामक उसे नरम करते हैं, बायबैक के लिए इस शुल्क से ज़्यादा अहम होगा। डूबे बैंकों से अंततः होने वाले नुक़सान पर एफ़डीआईसी के अपडेट दिखाएँगे कि बिल बढ़ता है या नहीं।
एफ़डीआईसी का यह शुल्क बैंकिंग व्यवस्था को अपने सबसे कमज़ोर सदस्यों के लिए सामूहिक रूप से ज़िम्मेदार बनाता है। सबसे मज़बूत बैलेंस शीट ने 2023 की नाकामियों की क़ीमत चुकाई है, और उनके शेयरधारकों को इस साल शायद छोटे बायबैक के रूप में यह दिखेगा। भुगतान ख़त्म होने के साथ अगले साल के अंत तक असर फीका पड़ जाएगा, पर तब तक पूँजी नियम शेयरधारकों को मिलने वाले रिटर्न पर मुख्य बंदिश बन चुके होंगे।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.