क्या जापान बॉन्ड बाज़ार पर अपनी पकड़ ढीली करने वाला है?
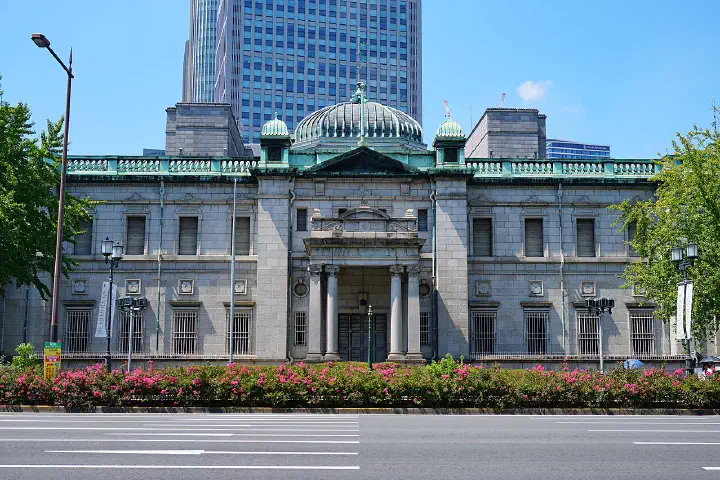
येन डॉलर के मुकाबले 139 के आसपास है और मुख्य मुद्रास्फीति लक्ष्य से काफ़ी ऊपर है। इसी बीच अटकलें बढ़ रही हैं कि काज़ुओ उएदा बैंक ऑफ़ जापान के यील्ड कर्व कंट्रोल (YCC) को ढीला करेंगे या उसे पूरी तरह हटा देंगे। BoJ अब भी ब्याज दरें नीची रखने वाला आख़िरी बड़ा केंद्रीय बैंक है, और सरकारी बॉन्ड बाज़ार पर उसकी पकड़ बनाए रखना लगातार कठिन होता जा रहा है। दस साल की JGB यील्ड पर सीमा बनाए रखने के लिए उसकी बैलेंस शीट लगातार बड़ी होती जा रही है।
सात साल की पेगिंग
यील्ड कर्व कंट्रोल की शुरुआत सितंबर 2016 में हुई, जब BoJ ने, जो पहले से कुछ बैंकों के कुछ रिज़र्व पर 0.1 प्रतिशत की ऋणात्मक दर वसूल रहा था, दस साल की यील्ड के लिए लगभग शून्य का लक्ष्य जोड़ दिया। मकसद यह था कि पहले के क्वांटिटेटिव ईज़िंग कार्यक्रम की तरह खुला-अंत बॉन्ड खरीद किए बिना पूरी यील्ड कर्व पर उधारी की लागत कम रखी जाए। कई साल तक यह सस्ते में चला, क्योंकि महंगाई कम रही और बहुत कम निवेशक बैंक की परीक्षा लेने को तैयार थे। 2018 और 2021 में इस लक्ष्य के आसपास की सीमा थोड़ी चौड़ी की गई, और इस पर ज़्यादा हंगामा नहीं हुआ।
दबाव वैश्विक महंगाई के साथ आया। पिछले साल जब दूसरे केंद्रीय बैंकों ने दरें बढ़ाईं, तो जापानी और विदेशी यील्ड का अंतर बढ़ गया, अक्टूबर में येन डॉलर के मुकाबले 150 के पार चला गया, और वित्त मंत्रालय 1998 के बाद पहली बार उसे सहारा देने के लिए हस्तक्षेप करने उतरा। दिसंबर में, उएदा के पूर्ववर्ती हारुहिको कुरोदा के नेतृत्व में, BoJ ने शून्य के दोनों ओर सीमा को 0.5 प्रतिशत तक चौड़ा करके बाज़ार को चौंका दिया। उएदा अप्रैल में पदभार संभालने के बाद से ढांचे को बरकरार रखे हुए हैं, और साथ ही पिछली नीति की समीक्षा का वादा भी कर चुके हैं।
सीमा की रक्षा
0.5 प्रतिशत की सीमा बचाने के लिए BoJ को JGB बाज़ार का बड़ा हिस्सा खरीदना पड़ा है। सेकेंडरी बाज़ार में कारोबार सूख गया है और यील्ड कर्व बिगड़ गया है। सीमा चौड़ी करने, या लक्ष्य को छोटी अवधि की ओर ले जाने से बाज़ार को फिर से कीमतें तय करने का मौका मिलेगा। जोखिम जापान से कहीं आगे तक जाते हैं। घरेलू यील्ड बढ़ने से जापानी निवेशक विदेश में लगा अपना बड़ा पैसा वापस ला सकते हैं, और इससे अमेरिकी ट्रेज़री और यूरोपीय सरकारी बॉन्ड से पैसा निकल सकता है।
BoJ अब बकाया सरकारी बॉन्ड के आधे से ज़्यादा का मालिक है, और यह हिस्सा लगातार बढ़ रहा है, क्योंकि जो कुछ भी बाज़ार उस तय यील्ड पर बेचना चाहता है, वह वह खरीद लेता है। इसके उल्टे असर भी हैं। कुछ अलग-अलग बॉन्ड इतने दुर्लभ हो गए हैं कि उनमें लगभग कोई कारोबार ही नहीं होता, इसलिए जो यील्ड अर्थव्यवस्था की दिशा बताने वाली मानी जाती है, वह जोखिम के किसी आकलन के बजाय बैंक की खरीद को दर्शाती है। जिन बैंकों और बीमा कंपनियों को ब्याज दर के जोखिम से बचाव करना होता है, उनके लिए बाज़ार इतना पतला है कि वे ठीक से हेजिंग नहीं कर पाते।
बदलाव की मांग क्यों बढ़ रही है
जापान की कोर महंगाई, यानी ताज़ा खाद्य पदार्थों को छोड़कर, पिछले साल के वसंत से BoJ के 2 प्रतिशत लक्ष्य से ऊपर है। वेतन भी अब बढ़ने लगे हैं: इस साल यूनियनों और बड़ी कंपनियों के बीच हुई वसंत की वेतन वार्ताओं में लगभग तीन दशकों की सबसे बड़ी वेतन वृद्धि हुई। BoJ जिस संयोग का वर्षों से इंतज़ार कर रहा था, वह यही है। अगर बढ़ते वेतनों के सहारे महंगाई 2 प्रतिशत के आसपास टिकती है, तो दीर्घकालिक यील्ड को शून्य के पास रोके रखना और मुश्किल से उचित ठहराया जा सकेगा।
कमज़ोर येन दबाव और बढ़ाता है। ईंधन और खाद्य आयात की कीमतें परिवारों को निचोड़ती हैं, और जो केंद्रीय बैंक यील्ड पर सीमा बांधे रखता है, जबकि बाकी दुनिया दरें बढ़ा रही है, उसकी मुद्रा पर दबाव बना रहता है। सामने स्पष्ट विकल्प हैं: सीमा फिर से चौड़ी करना, सीधे ऊपरी सीमा बढ़ाना, लक्ष्य अवधि को पांच साल या उससे कम करना, या लंबी अवधि का लक्ष्य पूरी तरह हटा देना और छोटी दरें ऋणात्मक रखना।
निकास आसान नहीं होता
पिछले उदाहरण बताते हैं कि बाज़ार की पेग से बाहर निकलना अक्सर गड़बड़ होता है। नवंबर 2021 में ऑस्ट्रेलियाई रिज़र्व बैंक ने तीन साल की सरकारी बॉन्ड यील्ड का अपना लक्ष्य छोड़ दिया, जब निवेशकों ने यील्ड को उस स्तर से काफ़ी ऊपर धकेल दिया था। बाद में बैंक ने माना कि यह निकास अव्यवस्थित रहा और उसकी साख को नुकसान पहुंचा। जनवरी 2015 में स्विस नेशनल बैंक ने बिना चेतावनी के फ़्रैंक पर अपनी सीमा हटा दी, और मुद्रा कुछ ही मिनटों में तेज़ी से उछल गई। दोनों मामलों ने एक ही सबक दिया: जो केंद्रीय बैंक निकास का संकेत देता है, वह सट्टेबाज़ों को उससे पहले दांव लगाने का न्योता देता है, जबकि जो बाज़ार को चौंकाता है, उसका झटका एक ही दिन में पड़ जाता है।
BoJ पहले भी चौंकाने का रास्ता चुन चुका है, सबसे हाल में दिसंबर में। इससे हर नीति बैठक संभावित घटना बन जाती है, जिसमें इस महीने के अंत की बैठक भी शामिल है, और JGB बाज़ार में अस्थिरता उतनी ही बनी रहती है जितनी अकेली सीमा से अनुमान लगाया जाए, उससे कहीं ज़्यादा।
ट्रेज़री तक लौटने का रास्ता
जापान अमेरिकी सरकारी कर्ज़ का सबसे बड़ा विदेशी धारक है, जिसके पास $1trn से ज़्यादा की ट्रेज़री है, और उसकी जीवन बीमा कंपनियों और पेंशन फंडों के पास यूरोपीय और ऑस्ट्रेलियाई बॉन्ड भी बड़ी मात्रा में हैं। उन्होंने ये संपत्तियां इसलिए खरीदीं क्योंकि घरेलू बॉन्ड लगभग कुछ नहीं देते थे। अब जब अमेरिकी अल्पकालिक दरें जापान से कहीं ऊपर हैं, डॉलर के बॉन्ड को येन में हेज करने की लागत बहुत भारी हो गई है, और ज़्यादातर या पूरा अतिरिक्त प्रतिफल उसी में चला जाता है। ऊंची JGB यील्ड इन संस्थाओं को घर की ओर पोर्टफोलियो बदलने की वजह देगी।
यह प्रवाह रातोंरात नहीं होगा। बीमा कंपनियां लंबी अवधि की देनदारियों का मिलान करती हैं और धीरे चलती हैं, और उनके नए पैसे को मौजूदा विदेशी होल्डिंग बेचने के बजाय JGB में लगाने की संभावना ज़्यादा है। लेकिन हाशिये पर, ट्रेज़री और यूरोपीय बॉन्ड का एक नियमित खरीदार कम खरीदेगा, ऐसे समय में जब अमेरिकी सरकार भारी मात्रा में बॉन्ड जारी कर रही है। येन उधार लेकर ऊंची यील्ड वाली दूसरी संपत्तियां खरीदने वाले कैरी ट्रेडर्स को भी ऊंची फंडिंग लागत और मज़बूत येन का सामना करना पड़ेगा।
इंतज़ार के पक्ष में तर्क
निकट भविष्य में बदलाव के खिलाफ़ सबसे मज़बूत तर्क खुद उएदा की ओर से आता है, जिन्होंने बार-बार यह ज़ोर दिया है कि BoJ पक्का करना चाहता है कि महंगाई आयात लागत के बजाय वेतन से टिकी रहे। जापान की मौजूदा महंगाई का बड़ा हिस्सा अब भी ऊर्जा और कमज़ोर मुद्रा से आता है, और उसका कुछ हिस्सा कम भी हो सकता है। समय से पहले निकास, जिसे फिर पलटना पड़े, केंद्रीय बैंक की साख को सीमा कुछ और समय बनाए रखने से कहीं ज़्यादा नुकसान पहुंचाएगा।
यह तर्क दिशा के बजाय समय पर है। सीमा जितने महीने लागू रहती है, बॉन्ड बाज़ार की विकृतियां उतनी ही बढ़ती हैं, और बैंक जितना इंतज़ार करता है, बाद में कीमतों का पुनर्निर्धारण उतना ही बड़ा होता है। जापान के बॉन्ड बाज़ार को YCC से छुटकारा चाहिए, लेकिन घरेलू यील्ड बढ़ने देने से उन वैश्विक बॉन्ड पोर्टफोलियो को झटका लगेगा जो सस्ती येन फंडिंग के आदी हो चुके हैं, और सबसे पहले ट्रेज़री पर असर दिखेगा। सबसे संभावित रास्ता यह है कि सालों के बजाय महीनों के भीतर सीमा और ढीली की जाए, लंबी अवधि की ट्रेज़री यील्ड ऊपर धकेली जाए, और जापानी पैसा घर लौटने लगे तो येन मज़बूत हो।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.