जापान दर-वृद्धि से पहले वेतन-वृद्धि चाहता है
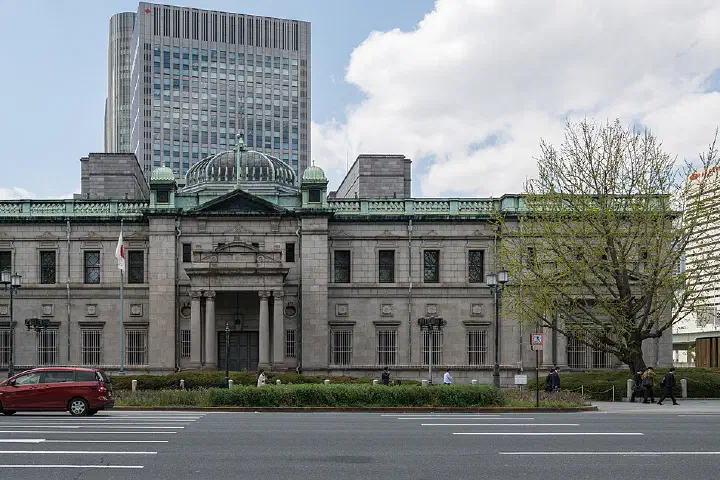
बैंक ऑफ़ जापान ने जनवरी में अपनी बेंचमार्क दर माइनस 0.1 प्रतिशत पर रखी, जिससे उन व्यापारियों को निराशा हुई जिन्होंने नेगेटिव दरों के तुरंत खत्म होने पर दाँव लगाया था। गवर्नर काज़ुओ उएदा ने साफ़ कर दिया कि फ़ैसला वसंत के 'शुंटो' पर निर्भर करता है, यानी बड़ी कंपनियों और ट्रेड यूनियनों के बीच होने वाली वार्षिक वेतन-वार्ता पर।
शून्य से नीचे आठ साल
जापान की नीति दर जनवरी 2016 से नेगेटिव है, जब हारुहिको कुरोदा के नेतृत्व वाले बैंक ऑफ़ जापान ने कुछ भंडार पर दर शून्य से नीचे कर दी थी। उसी साल बाद में उसने यील्ड कर्व कंट्रोल भी जोड़ा, जिससे दस साल के सरकारी बॉन्ड की यील्ड शून्य के आसपास टिकी रहे। मकसद उस अवस्फीति वाली मानसिकता को तोड़ना था जो 1990 के दशक से चली आ रही थी। सालों तक इस नीति से बहुत कम महंगाई पैदा हुई, और बैंक ऑफ़ जापान आख़िरी बड़ा केंद्रीय बैंक बन गया जो अब भी नेगेटिव दरें चला रहा था।
2021 के बाद यह बदला। ऊर्जा लागत बढ़ने और येन कमज़ोर होने से आयात कीमतें तेज़ी से बढ़ीं, और 2022 के वसंत से जापान की कोर उपभोक्ता महंगाई बैंक ऑफ़ जापान के 2 प्रतिशत लक्ष्य से ऊपर रही है। अप्रैल 2023 में पदभार संभालने वाले उएदा ने यील्ड-कर्व कैप को चरणों में ढीला किया है: पहले दस साल की यील्ड को 1 प्रतिशत तक चढ़ने दिया, फिर उस स्तर को सिर्फ़ एक संदर्भ-बिंदु माना। नेगेटिव दरों का खत्म होना अगला कदम है, और बाज़ार को उम्मीद थी कि यह इसी महीने आ जाएगा।
वेतन-दौर का इंतज़ार
जापानी वेतन तीन दशकों तक मुश्किल से बढ़े, और उस ठहराव ने पूरी अर्थव्यवस्था में अवस्फीति की उम्मीदों को जमाए रखा। बैंक ऑफ़ जापान अपनी उत्तेजना तब तक नहीं हटाएगा जब तक उसके पास ठोस सबूत न हो कि वेतन-वृद्धि चार प्रतिशत से ऊपर जाएगी, जो बढ़ते वेतनों और दामों के स्वस्थ चक्र को टिकाने के लिए काफ़ी हो। बड़ी जापानी कंपनियाँ रिकॉर्ड मुनाफ़े दर्ज कर रही हैं। जब तक ये मुनाफ़े स्थायी रूप से ऊँचे मूल वेतन में नहीं बदलते, बैंक ऑफ़ जापान ठहरा रहेगा।

पिछले साल के दौर ने उत्साह दिया। रेंगो ट्रेड यूनियन महासंघ ने औसत वेतन-वृद्धि लगभग 3.6 प्रतिशत बताई, जो तीन दशकों में सबसे ऊँची है, और इस वसंत के लिए कम से कम 5 प्रतिशत का लक्ष्य रखा है। कई बड़ी कंपनियों ने पहले ही उदार प्रस्ताव के संकेत दिए हैं। कमज़ोरी श्रृंखला में नीचे है: ज़्यादातर जापानी कामगार छोटी और मझोली फ़र्मों में काम करते हैं, जिनकी दाम तय करने की ताक़त कम है और मार्जिन पतले हैं, और जिनके वेतन-समझौते बाद में आते हैं और आम तौर पर छोटे होते हैं।
अकेली महंगाई क्यों काफ़ी नहीं
बैंक ऑफ़ जापान का तर्क है कि आयात लागत से चली महंगाई अपने-आप फीकी पड़ जाएगी। अगर वेतन नहीं बढ़ते, तो वास्तविक आय गिरने पर परिवार खर्च घटाएँगे, और ऊर्जा व मुद्रा के असर निकलते ही दाम फिसलकर नीचे आ जाएँगे। जापान में वास्तविक वेतन एक साल से काफ़ी ज़्यादा समय से गिर रहे हैं, क्योंकि वेतन दामों से पीछे रहे हैं। उस कमज़ोरी के बीच दर बढ़ाने से, इससे पहले कि स्व-पोषित चक्र बने, माँग का गला घुटने का खतरा है।
नव वर्ष के दिन नोटो प्रायद्वीप के भूकंप ने सावधानी का एक और कारण जोड़ा। उसका आर्थिक असर शायद सीमित और स्थानीय रहेगा, पर इससे बैंक ऑफ़ जापान को इस महीने बाज़ार को चौंकाने से बचने का एक और कारण मिल गया।
2000 और 2006 की याद
बैंक ऑफ़ जापान की सावधानी का एक इतिहास है। अगस्त 2000 में उसने सरकार की आपत्तियों के बावजूद अपनी शून्य-दर नीति खत्म की, पर अर्थव्यवस्था लड़खड़ाने पर अगले साल की शुरुआत में ही उलट गया और मात्रात्मक ढील शुरू की। उसने 2006 में फिर कोशिश की, वह कार्यक्रम खत्म किया और दो बार दरें बढ़ाईं, फिर वैश्विक वित्तीय संकट ने जापान को वापस अवस्फीति में धकेल दिया। टोक्यो में दोनों प्रकरणों को समय से पहले निकास माना जाता है, और उएदा, जो 2000 में बैंक ऑफ़ जापान के बोर्ड में थे और उन्होंने शून्य दरें खत्म करने के ख़िलाफ़ वोट दिया था, इन्हें भली-भाँति जानते हैं।
किसके लिए फ़ायदा, किसे नुकसान
नेगेटिव दरों का खत्म होना जापानी बैंकों को राहत देगा, जिनके ऋण-मार्जिन सालों से दबे हैं, और उन बचतकर्ताओं को भी जो जमाओं पर लगभग कुछ नहीं कमा रहे थे। जीवन बीमा कंपनियाँ और पेंशन फ़ंड, जो घरेलू बॉन्ड पर पर्याप्त रिटर्न कमाने में संघर्ष कर रहे हैं, नई खरीद पर ऊँची यील्ड से फ़ायदा उठाएँगे। समय के साथ यह सरकार की उधारी लागत बढ़ाएगा, जो उस राज्य के लिए संवेदनशील मामला है जिसका कर्ज़ उसकी अर्थव्यवस्था के आकार से दोगुने से ज़्यादा है। जो निर्यातक कमज़ोर येन का फ़ायदा उठा रहे थे, जो नवंबर में डॉलर के मुकाबले 150 के पार गया था, अगर मुद्रा मज़बूत हुई तो उस फ़ायदे का कुछ हिस्सा खोएँगे।
वैश्विक असर और बड़े हो सकते हैं। जापानी निवेशकों के पास विदेशी बॉन्ड की बड़ी मात्रा है, और घर में ऊँची यील्ड उस पैसे का कुछ हिस्सा वापस खींच सकती है। जो निवेशक विदेश में ऊँची यील्ड वाली परिसंपत्तियाँ खरीदने के लिए येन में उधार लेते हैं, उन्हें येन मज़बूत होने पर ऊँची लागत और मुद्रा-नुकसान दोनों झेलने पड़ेंगे।
जल्दी कदम उठाने का तर्क
सबसे मज़बूत जवाबी तर्क यह है कि बैंक ऑफ़ जापान पीछे छूटने का जोखिम उठा रहा है। महंगाई लगभग दो साल से लक्ष्य से ऊपर है, और वेतन-वृद्धि के सबूत का इंतज़ार करने का मतलब है तब कदम उठाना जब सबूत बिल्कुल पक्का हो जाए। कमज़ोर येन आयातित महंगाई को पोषित करता है, और देरी से बैंक ऑफ़ जापान ठीक उसी समय हरकत में आ सकता है जब दूसरे केंद्रीय बैंक दरें घटाने लगें, जिससे मुद्रा में उतार-चढ़ाव बढ़ेगा। माइनस 0.1 प्रतिशत से शून्य तक की छोटी बढ़ोतरी भी नीति को काफ़ी ढीला छोड़ देगी।
यह तर्क दम रखता है, पर यह कम आँकता है कि एक असफल निकास बैंक की विश्वसनीयता के लिए कितना महँगा होगा। दो बार पहले उलटाव कर चुका बैंक चाहेगा कि वह कुछ महीने देर से चले, बजाय इसके कि उसे फिर से पीछे हटना पड़े। एक बैठक की देरी की कीमत कम है, अगर वेतन के सबूत तब आ जाएँ।
किस पर नज़र रखें
शुंटो का पहला आँकड़ा, जो आम तौर पर मार्च के मध्य में रेंगो प्रकाशित करता है, मुख्य आँकड़ा है। बैंक ऑफ़ जापान मार्च और अप्रैल में फिर बैठक करेगा, और वह अपने क्षेत्रीय व्यावसायिक-स्थिति सर्वेक्षण और वेतन-योजनाओं पर भी नज़र रखेगा। सेवा-महंगाई, जो आयातित वस्तुओं से ज़्यादा घरेलू श्रम लागत को दर्शाती है, बताएगी कि दाम-बढ़ोतरी स्व-पोषित बन रही है या नहीं। येन भी मायने रखता है: वित्त मंत्रालय ने 2022 की शरद में मुद्रा को सहारा देने के लिए हस्तक्षेप किया था, और फिर से गिरावट बैंक ऑफ़ जापान पर कदम उठाने का दबाव बढ़ाएगी।
उएदा सिर्फ़ महंगाई की एक लहर पर नहीं चलेंगे। अगर शुंटो में वेतन-वृद्धि चार प्रतिशत से ऊपर आती है, तो बैंक ऑफ़ जापान शायद उसके कुछ ही बाद नेगेटिव दरें खत्म कर देगा। अगर वह निराश करता है, तो इंतज़ार लंबा होगा। सबसे संभावित नतीजा है मार्च में एक मज़बूत पहला आँकड़ा और मार्च या अप्रैल में पहली दर-वृद्धि, उसके बाद लगातार बढ़ोतरियों के बजाय एक लंबा ठहराव।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.