बढ़ती लागत कंपनियों के मुनाफ़े को खतरे में डाल रही है
Producer Price Index अगस्त में जुलाई की तुलना में 0.4 प्रतिशत बढ़ा, और कोर थोक कीमतें 0.2 प्रतिशत बढ़ीं। औद्योगिक आपूर्ति श्रृंखला में इनपुट लागत चढ़ रही है, और कंपनियों के मुनाफ़े के मार्जिन बढ़ते जोखिम में दिखते हैं।
लागत ऊपर की ओर जमा होती है
उत्पादक कीमतें महंगाई को दुकानों तक पहुंचने से पहले ही पकड़ लेती हैं। अभी उन्हें ढुलाई के लिए महंगे डीज़ल, तैयार मशीनरी पर 50 प्रतिशत स्टील टैरिफ़ और रासायनिक फ़ीडस्टॉक की ऊंची कीमतें ऊपर धकेल रही हैं, और ये तीनों कंपनियों के आय विवरणों में दिख रहे हैं। निर्माताओं, रसायन कंपनियों और खाद्य वितरकों के लिए बेचे गए माल की लागत राजस्व से कहीं तेज़ी से बढ़ रही है।
हेडलाइन और कोर आंकड़ों का अंतर अपनी कहानी कहता है। कोर उत्पादक कीमतें खाद्य और ऊर्जा को बाहर रखती हैं, इसलिए हेडलाइन में वृद्धि कोर वृद्धि से दोगुनी हो तो दबाव का मुख्य स्रोत ईंधन और फ़ीडस्टॉक होते हैं। ऊर्जा लागत श्रृंखला में चरणों में आगे बढ़ती है: डीज़ल तुरंत ढुलाई बिल बढ़ाता है, फ़ीडस्टॉक लागत कुछ हफ़्तों में रसायन और प्लास्टिक निर्माताओं तक पहुंचती है, और दोनों अगले महीनों में पैक्ड और निर्मित माल की कीमतों में दिखते हैं।
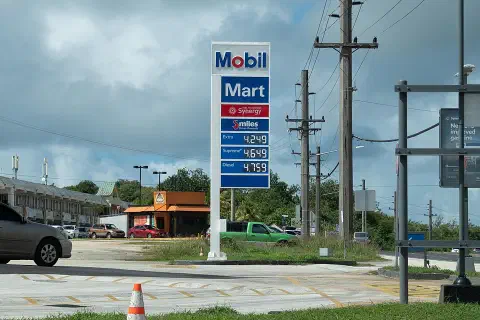
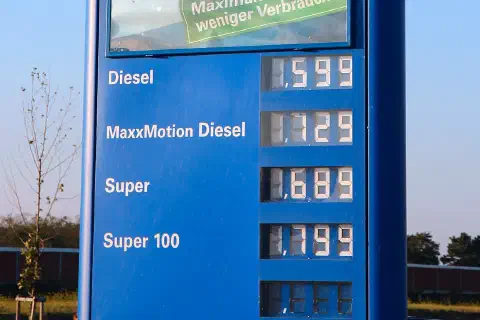
डीज़ल वह लागत है जो हर चीज़ तक पहुंचती है। अमेरिका में बिकने वाले ज़्यादातर माल का कुछ हिस्सा सफ़र लॉरी से तय करता है, और ट्रकिंग फ़र्में ईंधन अधिभार जोड़ती हैं जो हर हफ़्ते डीज़ल की कीमत के साथ बदलते हैं, इसलिए कच्चे तेल की बढ़ोतरी कुछ दिनों में शिपर्स के बिलों तक पहुंच जाती है। खाद्य वितरक, जो कम दूरी पर रेफ़्रिजरेटेड वाहनों में हफ़्ते में कई बार खराब होने वाला माल ढोते हैं, इसे बाकी सबसे ज़्यादा महसूस करते हैं।
स्टील टैरिफ़ मशीनरी तक पहुंचते हैं
स्टील टैरिफ़, जो जून 2025 में 50 प्रतिशत किया गया था, अब कच्चे धातु पर नहीं रुकता। शुल्क अब मशीनरी से लेकर उपकरणों तक, तैयार और अर्ध-तैयार सामान की एक लंबी सूची के स्टील घटक पर लगते हैं, जिसका मतलब है कि कोई फ़ैक्ट्री नई उत्पादन लाइन खरीदे तो वह ज़्यादा भुगतान करती है, भले ही वह सीधे एक टन स्टील न खरीदे। टैरिफ़ की दीवार के पीछे घरेलू स्टील उत्पादकों के पास अपनी कीमतें बढ़ाने की गुंजाइश है, इसलिए जो खरीदार अमेरिकी आपूर्तिकर्ताओं की ओर जाते हैं, उन्हें सीमित राहत मिलती है। लागत पूंजी निवेश बजट में भी उतरती है, न कि सिर्फ़ बेचे गए माल की लागत में।
मार्जिन सिकुड़ने वाले हैं
उपभोक्ता कीमतों पर दबाव डालने लगे हैं, इसलिए कंपनियां अब थोक लागत की बढ़ोतरी का 100 प्रतिशत ग्राहकों पर नहीं डाल सकतीं। बढ़ोतरी का कुछ हिस्सा मुनाफ़े से निकालना होगा। इसलिए जब कंपनियां आने वाले हफ़्तों में तीसरी तिमाही के नतीजे घोषित करेंगी, तब सकल और परिचालन मार्जिन संकरे होने की संभावना है।
Producer Price Index इस बात का संकेत देता है कि दबाव कौन झेल रहा है। इसका trade services घटक थोक और खुदरा विक्रेताओं द्वारा बेचे गए माल पर कमाए गए मार्जिन को मापता है, और उस घटक में गिरावट का मतलब है कि वितरक लागत बढ़ोतरी को आगे डालने के बजाय खुद निगल रहे हैं। खाद्य वितरक, जो पतले मार्जिन पर काम करते हैं और कीमत-संवेदनशील किराना दुकानों व रेस्तरां को बेचते हैं, इस दबाव के सबसे ज़्यादा संपर्क में हैं।
खाद्य वितरकों के सामने एक अतिरिक्त जटिलता है। उनके ग्राहकों में रेस्तरां और किराना दुकानें शामिल हैं, जो पहले से खरीदारों के सस्ते विकल्पों की ओर जाने के दबाव में हैं, इसलिए कीमत बढ़ाने की गुंजाइश संकरी है, और उनके अपने अनुबंध अक्सर बिक्री कीमतें हफ़्तों या महीनों तय रखते हैं, जबकि ईंधन और पैकेजिंग लागत तुरंत बदलती है। यह समय का बेमेल होता है, इसलिए उत्पादक कीमतों की बढ़ोतरी किराना गलियारे तक पहुंचने से पहले वितरकों की तिमाही मार्जिन पर चोट करती है।
परिचालन लीवरेज प्रभाव को बढ़ाता है। जिस निर्माता के पास प्लांट, उपकरण और वेतनभोगी स्टाफ़ पर भारी स्थिर लागत है, उसका परिचालन मुनाफ़ा सकल मुनाफ़े से आनुपातिक रूप से ज़्यादा गिरता है, जब इनपुट लागत कीमतों से आगे निकलती है, क्योंकि स्थिर लागत सिकुड़ती नहीं। रसायन निर्माता, जिनके प्लांट पूरी क्षमता के करीब चलने पर सबसे ज़्यादा कमाते हैं, खासकर उजागर हैं, अगर कमज़ोर मांग उन्हें उसी समय उत्पादन घटाने पर मजबूर करती है। रिफ़ाइनर, घरेलू स्टील उत्पादक और फ़ीडस्टॉक के उत्पादक उन्हीं आंकड़ों के दूसरी ओर बैठे हैं, और इन कीमतों के बढ़ने पर ज़्यादा कमाते हैं।
फ़ेड के लिए उत्पादक कीमतें एक शुरुआती चेतावनी हैं। सूचकांक के कई घटक, जिनमें हवाई किराये और पोर्टफ़ोलियो प्रबंधन शुल्क शामिल हैं, सीधे Personal Consumption Expenditures price index में जाते हैं, जो फ़ेड का पसंदीदा महंगाई पैमाना है। इसीलिए अर्थशास्त्री उत्पादक कीमतें प्रकाशित होते ही उस पैमाने के अपने पूर्वानुमान संशोधित करते हैं।
2008 और 2021 से सबक
दो हालिया प्रसंग नतीजों की सीमा दिखाते हैं। 2021 और 2022 में उत्पादक कीमतें उछलीं, लेकिन मांग इतनी मज़बूत थी कि कंपनियों ने लागत आगे डाल दी और कई ने रिकॉर्ड मार्जिन दर्ज किए। 2008 की पहली छमाही में, जब कच्चा तेल अपने जुलाई के शिखर $147 प्रति बैरल की ओर चढ़ा, तो कमज़ोर उपभोक्ता मांग ने निर्माताओं और एयरलाइनों को ईंधन लागत वसूलने से रोक दिया, और वित्तीय संकट ने हालात और बिगाड़ने से पहले मार्जिन तेज़ी से गिरे। उपभोक्ता प्रतिरोध और ऊर्जा-आधारित लागत का मौजूदा मेल 2021 के बजाय 2008 जैसा लगता है।
निचोड़ धीमा क्यों हो सकता है
तत्काल असर के खिलाफ़ तर्क यह है कि कई कंपनियां ईंधन और कमोडिटी लागत हेज करती हैं, महीनों पहले आपूर्ति अनुबंध करती हैं, और पुरानी कीमतों पर खरीदी इन्वेंट्री रखती हैं, इसलिए ऊंची इनपुट लागत आय विवरण तक देर से पहुंचती है। मासिक उत्पादक कीमतें भी अस्थिर होती हैं, और एक महीने की बढ़ोतरी पलट सकती है। इससे निचोड़ टलता है, रुकता नहीं, और ऊर्जा झटके से पहले लगाए गए हेज आने वाली तिमाहियों में खत्म होंगे।
तीसरी तिमाही की रिपोर्टिंग का मौसम, चुकाई गई कीमतों पर purchasing managers के सर्वेक्षण और अगली उत्पादक कीमत रिपोर्ट बताएंगे कि दबाव कितनी दूर तक पहुंचा है। इनपुट लागत उतनी तेज़ी से बढ़ रही है जितनी तेज़ी से कंपनियां कीमतें बढ़ा सकती हैं। उम्मीद करें कि निर्माताओं, रसायन कंपनियों और खाद्य वितरकों की तीसरी तिमाही की कमाई में मार्जिन पतले दिखेंगे, और शायद साल के बाकी हिस्से के लिए कुछ सतर्क मार्गदर्शन।
अर्नव गोयल को लिखें: contact@thelombardreview.com
The Sunday Edition, in your inbox
India's economy, markets and money every Sunday, plus our analysis twice a week. Free.
Unsubscribe any time. See our Privacy Notice.